Struktura poreznog sustava u nekoj zemlji gotovo da je određujući faktor njezine gospodarske izvedbe budući da dobro strukturiran sustav olakšava posao poreznim obveznicima i promiče ulaganja te ekonomski razvoj dok loše strukturiran porezni režim dovodi do lošijih ukupnih gospodarskih rezultata.
Mnoge su zemlje, jasno, to shvatile, a sada većina zemalja Organizacije za ekonomsku suradnju i razvoj (OECD), kojoj se želi pridružiti i Hrvatska, ubiru prihode od široke porezne osnove kao što su oporezivanje dohotka ili porez na dodanu vrijednost.
No, nisu sve nedavne promjene među zemljama OECD-a, ističe think-tank Tax Foundation, imale pozitivan učinak na porezni sustav. Austrija je, primjerice, smanjila stopu oporezivanja korporativnih prihoda, no neke su poput Francuske, Slovačke ili Slovenije tu stopu podigle.
Tax Foundation ocjenjuje da su se poboljšanja dogodila u Kanadi, Njemačkoj, Litvi, Ujedinjenom Kraljevstvu i SAD-u, a sustav je postao manje konkuerntan u Češkoj i Sloveniji.
Zadnjih godina, da stvar bude lošija, porezna politika se pomakla od svoje tradicionalne uloge prikupljanja prihoda za vladu i poticanja investicija u alat za međunarodne sporove oko poreza i trgovine kojim se pokušava izvršiti određeni ekonomski pritisak.
Takozvani indeks međunarodne porezne konkurentnosti nastoji izmjeriti u kojoj mjeri se određeni porezni sustav odlikuje dvjema važnim aspektima porezne politike, a to su konkurentnost i neutralnost.
Naravno, tvrtke mogu uložiti u brojne svjetske zemlje i logično da pritom gledaju gdje imaju najveću stopu povrata na ulaganje.
Prema istraživanju OECD-a, korporativni porezi najštetnije djeluju na gospodarski rast dok su porezi na dohodak i potrošnju manje štetni. Najmanji učinak na rast ima porez na nekretnine.
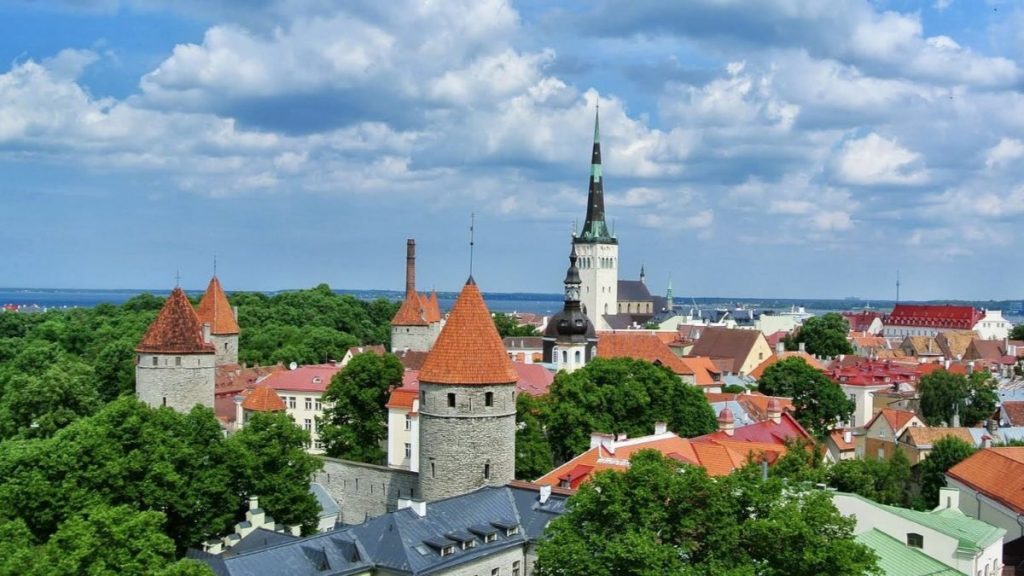
Foto: Wikimedia Commons/B.Bender
Indeks mjeri više od 40 varijabli pri procjeni konkurentnosti i neutralnosti poreznog sustava.
Već 13. godinu uzastopce Estonija je u 2026. na vrhu među zemljama OECD-a po poreznom sustavu zahvaljujući njegove četiri karakteristike. Prvo, korporativni porez od 22 posto se primjenjuje samo na raspoređeni profit, odnosno na isplaćene dividende. Drugo je to što ta zemlja ima isti porez od 22 posto na osobni dohodak koji se ne primjenjuje na dividende.
Zatim, porez na nekretnine se primjenjuje samo na vrijednost zemljišta, a ne na vrijednost nekretnine ili kapitala. Konačno, ima teritorijalni porezni sustav koji izuzima 100 posto inozemnog dohotka kojega zarade domaće tvrtke, s tek nekoliko restrikcija.
Na ljestvici Estonija ima 100 bodova ispred Latvije koja ima 92,5 bodova. Latvija je nedavno usvojila estonski način oporezivanja korporacija.
Novi Zeland je treći s 88,2 boda s povoljnim oporezivanjem individualnog dohotka, širokom bazom za PDV i izostankom oporezivanja naslijeđa. Četvrta je Švicarska s 86,8 bodova. Ona ima relativno nisku stopu korporativnog poreza od 19,5 posto i široku bazu poreza na potrošnju.
Peta je Litva s 82,6 bodova gdje je korporativni porez 17 posto. Dakle, među prvih pet su sve tri baltičke zemlje. Nakon njih slijede Luksemburg, Češka, Australija, Turska i Mađarska.

Najmanje kompetitivan porezni sustav u OECD-u ima Francuska. Tamo je korporativna porezna stopa čak 36,1 posto. U toj zemlji PDV pokriva oko 50 posto konačne potrošnje i prag za ulazak u PDV sustav je jedan od najviših.
Kolumbija je na dnu ljestvice odmah do Francuske.
Pri dnu su još među 38 zemalja Italija, Španjolska i Island.
Naravno, treba imati na umu da se analiza promatra prvenstveno iz kuta poslovanja i ulaganja, a ne iz kuta poreznog sustava kao alata socijalne politike.
Hrvatska je u završnoj fazi pregovora oko ulaska u OECD, a bilo je najava iz hrvatske Vlade da bi se oni mogli okončati do kraja ove godine.
Pročitajte još:
U svakom slučaju, prema jednoj ranijoj analizi think-tanka Tax Foundation od ove godine, Hrvatska je napredovala na ljestvici kvalitete poreznog sustava među europskim zemljama.
Među 32. analizirane zemlje plasirala se na 15. mjesto. Pritom je petoplasirana kad je riječ o korporativnom oporezivanju, na 9. mjestu u oporezivanju osobnog dohotka, na 27. mjestu kod poreza na potrošnju, na 10. mjestu u segmentu oporezivanja nekretnina te na lošem 30. mjestu u pravilima prekograničnog oporezivanja.