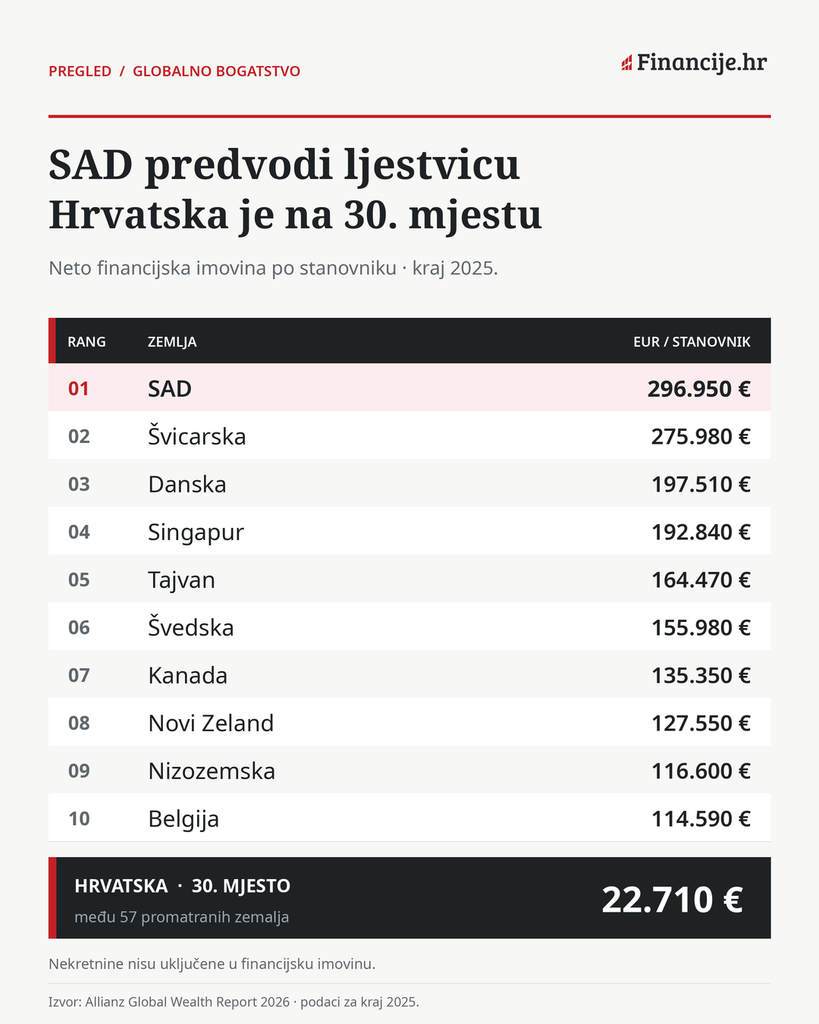
Amerikanci su na kraju 2025. imali prosječno 296.950 eura neto financijske imovine po stanovniku, gotovo trinaest puta više od stanovnika Hrvatske. Iza njih su Švicarci s 275.980 eura, dok Njemačka, najveće europsko gospodarstvo, ostaje izvan prvih deset.
Allianzovo novo izvješće o globalnom bogatstvu pokazuje koliko se položaj zemlje mijenja kada se umjesto veličine gospodarstva promatra financijska imovina njezinih građana.
Iza ljestvice stoji i važna promjena u načinu stvaranja bogatstva. Globalna financijska imovina kućanstava prošle je godine porasla za 8,6 posto, na rekordnih 268,4 bilijuna eura. Približno četiri petine povećanja došlo je od rasta tržišne vrijednosti postojeće imovine. Nova štednja istodobno je smanjena za 5,4 posto, na 4,1 bilijun eura.
Kućanstva su, dakle, ukupno postala financijski bogatija ponajprije zato što je ono što već posjeduju dobilo na vrijednosti.
Takav razvoj najviše koristi onima koji već imaju ulaganja. Rast burzi povećava vrijednost dionica i udjela u fondovima, dok građani koji tek pokušavaju stvoriti početnu ušteđevinu imaju znatno manje prostora za sudjelovanje u tim dobicima. Rekordna ukupna imovina zato može postojati istodobno s osjećajem financijske nesigurnosti velikog dijela stanovništva.
Allianzova ljestvica prikazuje financijsku imovinu nakon odbitka dugova. U izračun ulaze depoziti, gotovina, dionice, obveznice, investicijski fondovi te imovina u osiguranju i mirovinskim sustavima. Vrijednost stanova, kuća i zemljišta izostavljena je, što je osobito važno pri čitanju hrvatskog rezultata: ova usporedba obuhvaća samo financijski dio imovine građana.
Dug može promijeniti i sam vrh poretka. Švicarska predvodi usporedbu bruto financijske imovine po stanovniku, ali nakon odbitka obveza prvo mjesto preuzima SAD. Švicarski dug kućanstava po stanovniku više je nego dvostruko veći od američkog. Visoka vrijednost ulaganja i štednje stoga sama po sebi ne daje potpunu sliku financijskog položaja.
Njemačka zauzima 12. mjesto s 91.780 eura neto financijske imovine po stanovniku, a Austrija 16. mjesto s 82.260 eura. Hrvatska je među 57 promatranih zemalja na 30. mjestu, s 22.710 eura. Bruto financijska imovina hrvatskih kućanstava iznosila je 30.860 eura po stanovniku, a obveze 8.150 eura. Ukupna neto financijska imovina porasla je za osam posto tijekom 2025.
Sastav imovine objašnjava dio razlika u njezinu rastu. Vrijednosni papiri globalno su povećali vrijednost za 12,4 posto, bankovni depoziti za 5,7 posto, a imovina u osiguranju i mirovinskim sustavima za pet posto. U Sjevernoj Americi vrijednosni papiri čine 60,7 posto financijske imovine kućanstava. Ta je regija ostvarila više od polovice ukupnog svjetskog povećanja financijske imovine u 2025.
Prednost snažnijeg sudjelovanja na tržištu kapitala ipak dolazi s većom izloženošću tržišnim padovima. Dobici od rasta cijena mogu povećati imovinu bez dodatne uplate vlasnika, ali se dio tog povećanja može brzo izgubiti kada se promijene očekivanja o poslovanju kompanija.
Inflacija dodatno mijenja značenje rekorda. Od 2019. globalna financijska imovina nominalno je porasla za gotovo 50 posto, dok je realno povećanje iznosilo 23 posto. U zapadnoj Europi kupovna moć financijske imovine na kraju 2025. bila je samo 0,5 posto iznad razine iz 2019. Šest godina rasta iznosa na računima i u portfeljima donijelo je toj regiji vrlo malo dodatne kupovne moći.
Pročitajte još:
Ni prosjek po stanovniku ne opisuje položaj tipičnog građanina. Najbogatijih deset posto stanovništva obuhvaćenog izvješćem drži 85,4 posto neto financijske imovine. Visok plasman zemlje zato može prikriti velike razlike između kućanstava koja posjeduju znatna ulaganja i onih koja nemaju financijsku pričuvu.
Za Hrvatsku ova usporedba otvara pitanje koliko građana može postupno izgraditi financijsku imovinu uz nekretninu u kojoj živi. Za to su potrebni raspoloživi prihodi, mogućnost redovite štednje i pristup ulaganjima čiji troškovi i rizici odgovaraju njihovim potrebama. Rast nacionalnog prosjeka bit će mnogo značajniji ako ga prati širi krug kućanstava s vlastitom financijskom pričuvom i dugoročnim ulaganjima.