

Hrvati zbog inflacije gube oko 430 eura kupovne moći godišnje na bankovnim depozitima, a razlika u odnosu na ulaganje nakon deset godina može dosegnuti gotovo 10.000 eura po stanovniku, pokazuje analiza investicijske platforme Finax.
Riječ je o padu kupovne moći, a ne o nestanku novca s računa: nominalni iznos ostaje isti, uz kamate čak i blago raste, no zbog inflacije za njega se s vremenom može kupiti manje.
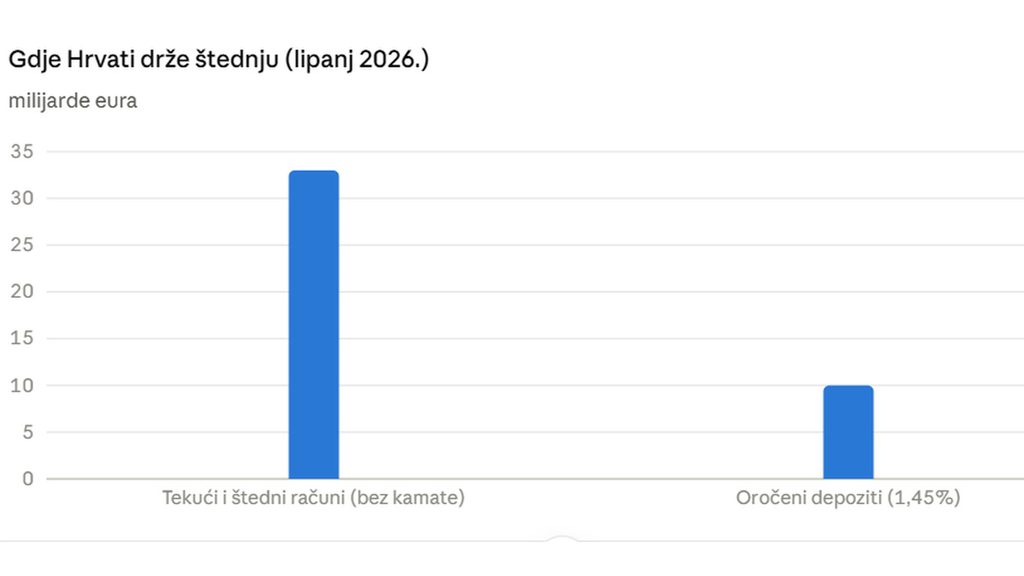
Prema HNB-u, građani su u lipnju 2026. na tekućim i štednim računima držali 33 milijarde eura, a na oročenim depozitima dodatnih 10 milijardi eura.
Tekući i štedni računi u praksi ne nose kamatu, pa uz najnoviju objavljenu inflaciju od 4,2 posto u kolovozu 2026. taj dio novca gubi vrijednost punom stopom inflacije. Oročeni depoziti kraćeg roka danas donose 1,45 posto, pa na njima realni gubitak iznosi 2,75 posto godišnje.
Prema izračunu Finaxa, to zajedno znači gubitak kupovne moći od otprilike 430 eura godišnje po stanovniku, odnosno oko 1,7 milijardi eura na razini cijele zemlje.
Slična je slika bila i tijekom cijele 2025. godine, kada je taj gubitak iznosio oko 360 eura po stanovniku.
Posebno je bio izražen 2022. i 2023., kada je inflacija u Hrvatskoj dosegnula 10,8 odnosno 8,4 posto godišnje, što je u samo dvije godine značilo realni pad kupovne moći novca na bankovnim računima od gotovo 20 posto.
„Novac na tekućim i štednim računima danas praktički ne nosi kamatu, pa svaki mjesec tiho gubi vrijednost punom stopom inflacije. Kad to prevedemo u brojke, prosječan stanovnik Hrvatske na taj način gubi oko 430 eura kupovne moći godišnje, a na razini cijele zemlje riječ je o gotovo 1,7 milijardi eura svake godine iznova“, kaže Emilio Gučec, country manager Finaxa za Hrvatsku.
Razlika od desetaka milijardi eura tijekom desetogodišnjeg horizonta
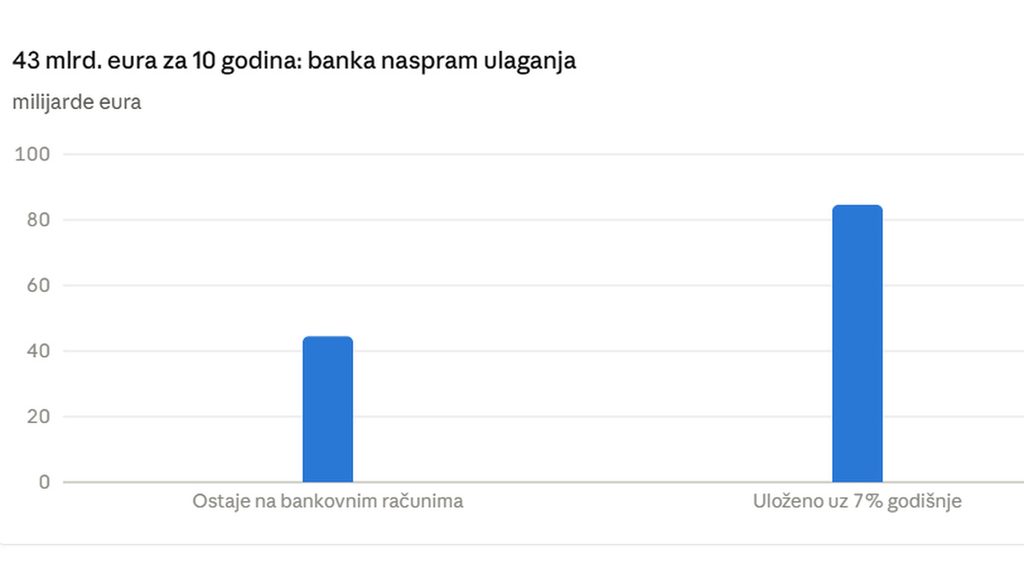
Kad bi se ukupnih 43 milijarde eura koje danas leže na tekućim, štednim i oročenim računima kućanstava uložilo u globalno diverzificirani ETF portfelj s povijesnim prosječnim prinosom od oko sedam posto godišnje, prema izračunu Finaxa taj bi iznos za deset godina mogao narasti na oko 84,6 milijardi eura. Ako sve ostane kako jest, isti bi iznos na bankovnim računima narastao na tek oko 44,5 milijardi eura.
Razlika od gotovo 40 milijardi eura na razini države po stanovniku iznosi otprilike 10.000 eura potencijalnog rasta vrijednosti.
„Bankovni račun mnogim Hrvatima pruža osjećaj sigurnosti, no ta ista ‘sigurnost’ dugoročno ih košta stvarne vrijednosti ušteđevine. Stara izreka kaže: tko čuva, taj i ima. No u današnjim uvjetima, novac koji jednostavno stoji na tekućem ili štednom računu bez ikakve kamate tiho gubi baš ono što je trebalo sačuvati, zato je prikladan tek za kratkoročnu pričuvu, a ne za dugoročnu izgradnju imovine.
Prema HNB-ovoj projekciji, prema kojoj bi se inflacija do 2028. trebala smiriti na oko 2,8 posto, takav novac bi nakon tridesetak godina mogao imati manje od polovice svoje današnje kupovne moći. Kod ulaganja vrijedi točno suprotno pravilo: kamata na kamatu djeluje tiho, ali iz godine u godinu sve uočljivije“, dodaje Gučec.
Pročitajte još:
Inflacija, kaže on, godinama polako i gotovo neprimjetno topi ušteđevinu položenu u bankama, dok kamata na kamatu kod ulaganja djeluje u suprotnom smjeru i uvećava sredstva iz godine u godinu.
Što novac dulje ostane uložen, taj je učinak snažniji, dok na bankovnom računu vrijeme radi protiv njegove kupovne moći.



3 Odgovora
Ulaganjem u diverzificirane fondove umjesto držanja novca na neprofitabilnim računima, građani mogu spriječiti gubitak deset tisuća eura kupovne moći tijekom desetljeća.
Gubitak od oko 1,7 milijarde eura godišnje na razini države jasno pokazuje da masovno držanje novca na neprofitabilnim računima izravno smanjuje nacionalnu kupovnu moć.
Držanje 43 milijarde eura na oročenim depozitima s kamatom od 1,45 % uz inflaciju od 4,2 % uzrokuje realni pad od 2,75 % godišnje, što godišnje dovodi do gubitka milijardi eura kupovne moći.