Suzana Balde-Ćoza, agentica s dugogodišnjim iskustvom iz Eurovillina tima u Puli, upozorava na sve izraženije usporavanje istarskog tržišta nekretnina, osobito zbog slabijeg interesa kupaca iz Njemačke i Austrije.
Prodavatelji sve teže ostvaruju očekivane cijene, a u pojedinim dijelovima unutrašnjosti Istre već su zabilježene korekcije traženih cijena od oko 15 posto.
Podaci predstavljeni na Regionalnom forumu tržišta nekretnina u Puli, koji je organizirala Eurovilla, pokazuju da je tijekom 2025. broj prodanih stanova i apartmana u Istri pao 39,1 posto, dok je njihova medijalna realizirana cijena porasla 15,3 posto. Istodobno je dovršeno 2.149 stanova, sedam posto više nego godinu ranije.
Takva kretanja upućuju na sve izraženiji raskorak između ponude nekretnina, očekivanja prodavatelja i mogućnosti kupaca.
Usporavanje tržišta događa se u razdoblju snažnih investicija i doseljavanja. Prema podacima Državnog zavoda za statistiku koje je na forumu iznio istarski župan Boris Miletić, Istra je tijekom 2025. ostvarila pozitivan migracijski saldo od 3.275 osoba, drugi najveći u Hrvatskoj. Istodobno, velike turističke i poslovne investicije povećavaju potrebu za radnicima i njihovim smještajem, zbog čega dostupnost stanovanja postaje sve važnije gospodarsko pitanje.
Na forumu je o tom problemu govorio i gradonačelnik Pule Peđa Grbin, istaknuvši da je u tijeku izgradnja 65 stanova kroz program POS-a, dok Grad priprema projekt stambene zadruge s dodatnih 30 do 40 stanova.
S druge strane, veliki investicijski projekti poput Valamarova Pical Resorta u Poreču, vrijednog 200 milijuna eura, dodatno mijenjaju gospodarsku sliku regije i potrebe za stanovanjem.
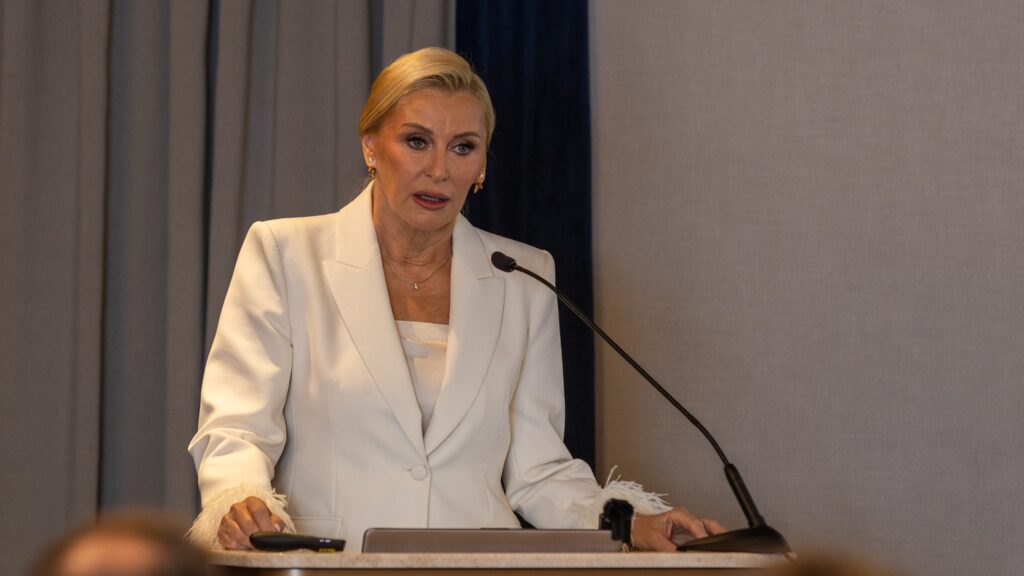
U razgovoru za Financije.hr Balde-Ćoza objašnjava zašto strani kupci smanjuju interes za istarske nekretnine, koje su lokacije najviše pogođene usporavanjem prodaje, zašto dio novogradnje ne pronalazi kupce te kakve promjene očekuje tijekom 2027. godine.
Prema podacima predstavljenima na forumu u Puli, broj prodanih stanova i apartmana u Istri tijekom 2025. pao je 39,1 posto, dok je medijalna realizirana cijena porasla 15,3 posto. Kako objašnjavate tako velik raskorak između broja transakcija i cijena?
Na prvi pogled riječ je o paradoksu, ali kada svakodnevno pratite tržište, takva kretanja imaju svoje objašnjenje. Tržište se počelo hladiti, što se najprije očituje u manjem broju transakcija, dok se prilagodba cijena odvija znatno sporije.
Važno je razumjeti da rast medijalne realizirane cijene ne znači nužno da su sve nekretnine poskupjele. Na statistiku utječe i struktura prodanih nekretnina. Ako se smanjuje broj transakcija u pristupačnijem segmentu, a među realiziranim kupoprodajama veći udio zauzimaju skuplje nekretnine, medijalna cijena može rasti iako je ukupna aktivnost na tržištu slabija.
Istodobno, Istra i dalje ima problem nedostatka kvalitetnih, cjenovno pristupačnih stanova. Potreba za stanovanjem nije nestala, ali dio kupaca više ne može pratiti postojeće cijene. Zato danas imamo tržište na kojem se manje kupuje, a cijene se još uvijek ne prilagođavaju u mjeri u kojoj bi se to možda očekivalo.
Je li snažan pad prodaje posljedica previsokih cijena, slabije kupovne moći ili povlačenja stranih kupaca? Što se najviše promijenilo na istarskom tržištu nekretnina u posljednjih godinu dana?
Prema našem iskustvu, jedan od najvažnijih razloga pada prodaje jest smanjenje interesa stranih kupaca, osobito iz Njemačke i Austrije. Istra se godinama snažno oslanjala na kupce s tih tržišta, kao i na slovenske kupce, a gospodarska neizvjesnost i opreznije odluke o ulaganjima odrazili su se i na potražnju za nekretninama.
Promijenio se i način donošenja odluka. Kupci više nisu spremni kupovati nekretninu samo zato što im se sviđa lokacija ili zato što žele imati nešto svoje na moru. Danas puno pažljivije uspoređuju ponudu, analiziraju cijene i procjenjuju opravdanost ulaganja.
Visoke cijene pritom dodatno ograničavaju domaću potražnju. Posebno je izražen nedostatak funkcionalnih stanova po cijenama koje si mogu priuštiti lokalne obitelji i mladi kupci. Potreba za takvim nekretninama postoji, ali se ne pretvara uvijek u realiziranu kupnju.
Rekla bih da je najveća promjena upravo u tome što je tržište postalo znatno selektivnije. Kupaca ima, ali više nisu spremni prihvatiti svaku cijenu.

Primjećujete li da prodavatelji počinju spuštati tražene cijene? Kolika je danas razlika između oglašene i konačne prodajne cijene te koliko se produljilo prosječno vrijeme prodaje nekretnina?
Korekcije cijena najviše primjećujemo kod starijih nekretnina, osobito kuća i objekata koji zahtijevaju znatna dodatna ulaganja. Takve nekretnine danas se prodaju puno teže nego prije nekoliko godina, a prodavatelji često još uvijek imaju očekivanja oblikovana u razdoblju izrazito velike potražnje.
To je jedan od najvećih izazova za agente. Prodavatelji često polaze od pretpostavke da je njihova nekretnina rijetka i da zbog toga vrijedi više. Međutim, ograničena ponuda sama po sebi nije dovoljna ako za određenu nekretninu nema odgovarajućih kupaca.
Kod kvalitetnih stanova situacija je sasvim drukčija. Posebno su traženi manji, funkcionalni stanovi površine oko 55 do 60 četvornih metara, koji na dobrim lokacijama vrlo brzo pronalaze kupce. U novogradnji se takvi stanovi nerijetko prodaju već u ranim fazama projekta.
Zato je teško govoriti o jedinstvenom prosječnom vremenu prodaje ili univerzalnoj razlici između oglašene i realizirane cijene. Te razlike danas prije svega ovise o lokaciji, kvaliteti nekretnine i realnosti početno postavljene cijene.
Na forumu ste upozorili na smanjenje broja stranih kupaca. Iz kojih država dolazi najveći pad interesa, koliko strani kupci danas sudjeluju u ukupnom prometu i mijenja li se njihov profil?
Slovenski kupci i dalje su jedna od najvažnijih skupina stranih kupaca nekretnina u Istri, iako i kod njih primjećujemo smanjenje aktivnosti. Posebno je značajan i slabiji interes kupaca iz Njemačke i Austrije, koji tradicionalno imaju važnu ulogu u segmentu skupljih nekretnina, osobito kvalitetnih kuća za odmor i luksuznih vila. Prema našem iskustvu, slovenski kupci češće su usmjereni na nekretnine srednjeg cjenovnog segmenta, dok njemački i austrijski kupci u većoj mjeri traže nekretnine više cjenovne kategorije. Zbog toga se smanjenje njihova interesa posebno osjeća upravo u tom dijelu istarskog tržišta.
Promijenio se i profil stranog kupca. Nekada je odluka o kupnji često bila emotivna, povezana sa željom za vlastitom nekretninom na moru. Danas susrećemo puno opreznije, informiranije i zahtjevnije kupce, koji pažljivo uspoređuju ponudu i procjenjuju što dobivaju za svoj novac.
Tijekom 2025. u Istri je dovršeno 2.149 stanova, sedam posto više nego godinu ranije. Postoji li rizik gomilanja neprodanih stanova, osobito u novogradnji? Imate li procjenu koliko je trenutačno neprodanih novih stanova?
Kod dijela novogradnje to više nije samo rizik, nego stvarnost. Na tržištu već imamo stanove koji dulje vrijeme ne pronalaze kupce, iako je riječ o kvalitetno izgrađenim nekretninama. Problem najčešće nije u kvaliteti gradnje, nego u odnosu lokacije, cijene i onoga što kupci danas traže.
Standardi novogradnje danas su visoki, ali ni kvalitetna gradnja ne može nadoknaditi manje atraktivnu lokaciju ili cijenu koja ne odgovara tržišnim očekivanjima. Posebno je to izraženo na lokacijama s velikom koncentracijom novih projekata.
Nemamo pouzdanu objedinjenu procjenu broja neprodanih novih stanova u Istri, ali iz svakodnevnog rada vidimo da se prodaja pojedinih projekata značajno usporila. Istodobno, kvalitetni stanovi na dobrim lokacijama i dalje pronalaze kupce, često već tijekom gradnje.
Zato ne bih govorila o općoj prezasićenosti tržišta, nego o sve većem neskladu između onoga što se gradi, cijena koje investitori očekuju i stvarne potražnje.
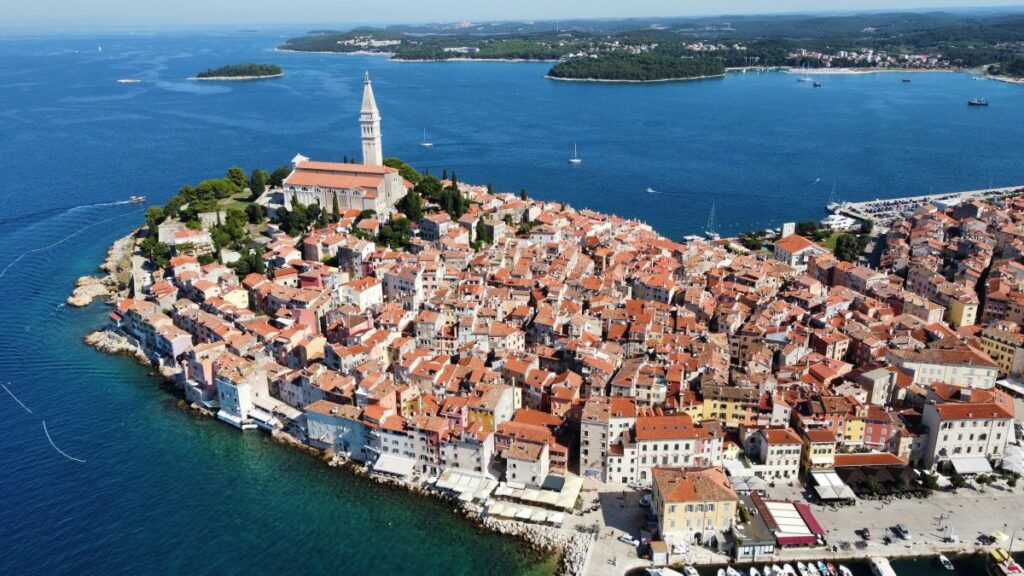
Koje su istarske lokacije najviše pogođene usporavanjem tržišta, a gdje potražnja ostaje stabilna? Postoje li značajne razlike između Pule, Poreča, Rovinja, Umaga i unutrašnjosti Istre te na kojim se područjima već primjećuje korekcija cijena?
Najizraženije usporavanje primjećujemo u unutrašnjosti Istre, posebno kod velikih imanja i starijih kuća koje zahtijevaju značajna ulaganja i kontinuirano održavanje. Na području Motovuna, Grožnjana, Tinjana i šire središnje Istre takve nekretnine danas imaju znatno uži krug potencijalnih kupaca nego ranije.
U tom segmentu već primjećujemo korekcije traženih cijena od oko 15 posto, a u pojedinim slučajevima i više. Problem je što dio prodavatelja još uvijek očekuje cijene iz razdoblja najveće potražnje, zbog čega nekretnine dugo ostaju na tržištu.
S druge strane, Rovinj, Poreč i Umag zadržavaju snažnu privlačnost, osobito kada je riječ o kvalitetnim nekretninama na atraktivnim lokacijama. Prema podacima predstavljenima na našem forumu u Puli, medijalna realizirana cijena stanova i apartmana tijekom 2025. iznosila je 3.552 eura po četvornome metru u Umagu i 3.483 eura u Rovinju, dok je u Puli iznosila 2.459 eura. Te razlike jasno pokazuju koliko lokacija utječe na vrijednost nekretnine.
Zanimljiva je i situacija u mjestima poput Vodnjana, Ližnjana i Medulina, gdje dio investitora već dulje vrijeme održava cijene na razinama koje kupci smatraju prihvatljivijima. Upravo takav pristup omogućuje stabilniju prodaju.
Pula ima nešto drukčiji izazov. Ondje postoji izražena potreba za stanovima namijenjenima lokalnom stanovništvu, posebno mladim obiteljima koje kupnju financiraju stambenim kreditom. Za njih nije presudna samo cijena kvadrata nego i mogućnost financiranja kupnje te sigurnost i dinamika dovršetka projekta.
Istra privlači nove stanovnike i velike investicije, ali visoke cijene stanovanja postaju problem za lokalno stanovništvo i zaposlenike. Koliko tržište danas ovisi o kupcima nekretnina za odmor i ulaganje, a koliko odgovara stvarnim stambenim potrebama ljudi koji u Istri žive i rade?
Istarsko tržište nekretnina već se dugo razvija pod snažnim utjecajem kupaca koji nekretnine kupuju za odmor, turistički najam ili kao oblik dugoročnog ulaganja. To nisu samo strani kupci nego i kupci iz drugih dijelova Hrvatske.
Takva potražnja donijela je značajna ulaganja i pridonijela razvoju regije, ali je istodobno stvorila velik pritisak na cijene stanovanja.
Danas sve jasnije vidimo posljedice tog nerazmjera. U pojedinim sredinama gradi se velik broj nekretnina namijenjenih povremenom boravku, dok ljudi koji ondje žive i rade sve teže dolaze do vlastitog doma.
To više nije samo pitanje tržišta nekretnina nego i gospodarskog razvoja Istre. Ako lokalni zaposlenici, mlade obitelji i stručnjaci koji su potrebni gospodarstvu ne mogu riješiti stambeno pitanje, dugoročno se ugrožava održivost razvoja cijele regije.
Istra mora pronaći bolju ravnotežu između investicijskih projekata, turističkih nekretnina i stanovanja za vlastito stanovništvo. Bez toga ni snažan investicijski ciklus ne može sam po sebi jamčiti kvalitetan razvoj.
Možemo li tijekom 2027. očekivati ozbiljniju korekciju cijena nekretnina u Istri? Ako se nastavi pad broja transakcija uz rast novogradnje, hoće li investitori morati prilagoditi cijene i usporiti nove projekte ili očekujete da će cijene ostati na sadašnjim razinama?
Smatram da će 2027. biti godina u kojoj će se razlike između pojedinih segmenata istarskog tržišta još jasnije pokazati.
Korekcije cijena već su vidljive kod nekretnina koje ne odgovaraju stvarnoj potražnji, a nastavak slabije prodaje mogao bi dodatno povećati pritisak na investitore koji imaju veći broj neprodanih stanova.
Ne očekujem, međutim, da će se cijene jednako kretati na svim lokacijama. Kvalitetne nekretnine na atraktivnim pozicijama, osobito manji stanovi za kojima postoji stalna potražnja, i dalje imaju dobru tržišnu perspektivu.
Pročitajte još:
- Koje se nekretnine danas najbrže prodaju na Kvarneru, a koje ostaju mjesecima u oglasima
- Što se stvarno prodaje u Dubrovniku: Kupci sve pažljivije biraju, vlasnici teško spuštaju očekivanja
- Nekretnine jesu skupe, ali ovo nije 2008. Ključni problem Hrvatske nije samo cijena, nego premalo novih stanova
S druge strane, investitori koji su projekte razvijali uz pretpostavku kontinuiranog rasta cijena i brze prodaje morat će se prilagoditi novim okolnostima. To može značiti korekciju cijena, drukčiju strukturu stanova u budućim projektima ili odgađanje novih investicija.
Tržište se ne zaustavlja, ali se mijenjaju pravila. Više nije dovoljno izgraditi kvalitetnu nekretninu i očekivati da će kupac prihvatiti svaku cijenu. Danas je presudno ponuditi pravi proizvod, na pravoj lokaciji i po realnoj tržišnoj vrijednosti.