Američke tehnološke kompanije ulažu stotine milijardi dolara u podatkovne centre, čipove i energetsku infrastrukturu potrebnu za razvoj umjetne inteligencije.
Investicijski ciklus koji je posljednjih godina podupirao rast Wall Streeta sada otvara pitanje koliko će vremena trebati da golema ulaganja počnu donositi očekivane prihode.
Među onima koji upozoravaju na rastuće rizike nalaze se bivši čelnik njujorškog Feda Bill Dudley te poznati investitori Ray Dalio, Paul Tudor Jones, Jeremy Grantham i Howard Marks.
Njihove procjene razlikuju se u pogledu mogućeg razvoja događaja, ali zajedničko im je upozorenje da financijska očekivanja od umjetne inteligencije rastu brže od dokaza o njezinoj dugoročnoj profitabilnosti.
Dudley je upozorio da bi ukupna vrijednost najavljenih ulaganja u AI infrastrukturu mogla premašiti deset bilijuna dolara. Nekadašnji predsjednik Federal Reserve Bank of New York, koji je tijekom globalne financijske krize sudjelovao u provedbi izvanrednih mjera američke središnje banke, smatra da takav investicijski ciklus može stvoriti rizike i izvan tehnološkog sektora.
Posebno ga zabrinjava način financiranja. Uz vlastita sredstva velikih tehnoloških kompanija, sve veću ulogu imaju korporativne obveznice, privatni kreditni fondovi, leasing i složeni ugovori o financiranju infrastrukture. Ako očekivani prihodi izostanu, gubici bi mogli pogoditi i financijske institucije koje su omogućile izgradnju podatkovnih centara.
Dudley procjenjuje da bi AI infrastruktura, zbog visokih troškova i brze amortizacije opreme, trebala ostvarivati najmanje tri bilijuna dolara godišnjih prihoda kako bi opravdala razmjere planiranih ulaganja. Istodobno upozorava da tržište možda neće moći osigurati dovoljno profitabilnih poslovnih modela za sve kompanije koje danas ulažu u razvoj umjetne inteligencije.
Tehnološka revolucija ne jamči povrat ulaganja
Sličnu zabrinutost izražava Ray Dalio, osnivač Bridgewater Associatesa, jednog od najpoznatijih svjetskih hedge fondova. Dalio umjetnu inteligenciju promatra kroz povijesne cikluse tehnoloških inovacija, u kojima su velika očekivanja često poticala prekomjerno zaduživanje i ulaganja.
Njegov argument polazi od činjenice da uspješna tehnologija ne mora automatski donijeti uspjeh investitorima koji financiraju njezin razvoj. Željeznice, elektrifikacija i internet dugoročno su promijenili gospodarstvo, ali su brojni ulagači u početnim fazama tih investicijskih ciklusa pretrpjeli velike gubitke.
Dalio tako upozorava da kombinacija visokih valuacija, zaduženosti i troškova kapitala povećava osjetljivost tržišta na promjenu očekivanja. Poseban problem mogao bi nastati ako kompanije nastave povećavati investicije, dok rast prihoda i produktivnosti ne bude dovoljno brz da ih opravda.
Paul Tudor Jones, osnivač Tudor Investment Corporationa, upozorava da bi 2027. mogla donijeti snažan preokret na američkom tržištu dionica. Rizik vidi u valu novih inicijalnih javnih ponuda (IPO) i sve većim potrebama tehnoloških kompanija za dodatnim kapitalom. Povećana ponuda dionica mogla bi pritisnuti njihove cijene upravo u trenutku kada su tržišne valuacije već dosegnule visoke razine.
Ako se velik broj tehnoloških kompanija odluči financirati širenje poslovanja izdavanjem novih dionica, povećana ponuda mogla bi pritisnuti njihove cijene. Takav razvoj događaja bio bi posebno neugodan za tržište na kojem su valuacije već visoke, a očekivanja budućeg rasta ugrađena u sadašnje cijene.
Povijesne valuacije i problem očekivanja
Jeremy Grantham, suosnivač investicijske kompanije GMO, već godinama upozorava na pretjerane valuacije američkih dionica. Sadašnji AI investicijski ciklus uspoređuje s ranijim razdobljima tržišne euforije, kada su ulagači bili spremni plaćati iznimno visoke cijene za kompanije od kojih su očekivali buduću dominaciju.
Povijesna usporedba s internetom posebno je relevantna. Krajem devedesetih godina tehnološki sektor privukao je golema ulaganja, ali su nakon pucanja dot-com balona brojne kompanije nestale, a vrijednost tehnoloških dionica snažno pala. Internet je unatoč tome nastavio mijenjati svjetsko gospodarstvo.
Dudley je još u kolovozu upozorio da je Buffettov pokazatelj, omjer tržišne kapitalizacije američkih dionica i BDP-a, dosegnuo približno 240 posto. Shillerov CAPE, koji uspoređuje cijene dionica s desetogodišnjom inflacijski prilagođenom dobiti, također se približio razinama iz razdoblja dot-com balona.
Buffettov pokazatelj ipak ima važna ograničenja. Tržišna kapitalizacija američkih kompanija uspoređuje se isključivo s američkim BDP-om, iako najveće među njima znatan dio prihoda i dobiti ostvaruju na svjetskim tržištima.
Takav odnos može stvoriti iskrivljenu sliku precijenjenosti, osobito u gospodarstvu u kojem globalne tehnološke kompanije imaju sve veću težinu. Uz to, današnji tehnološki divovi ostvaruju znatno veću dobit i raspolažu snažnijim novčanim tokovima od mnogih internetskih kompanija iz razdoblja dot-com balona.
Hoće li AI tržište dobiti previše infrastrukture?
Howard Marks, suosnivač Oaktree Capital Managementa, najveći rizik AI investicijskog ciklusa vidi u neizvjesnosti buduće potražnje i povrata na ulaganja. Dok dio investitora upozorava na moguće pucanje balona, Marks u prvi plan stavlja pitanje koliko će se današnja očekivanja pokazati opravdanima.
Teško je procijeniti koje će kompanije dugoročno dominirati tržištem, koliko će računalnih kapaciteta doista biti potrebno i hoće li prihodi od umjetne inteligencije rasti dovoljno brzo da opravdaju golema ulaganja u infrastrukturu.
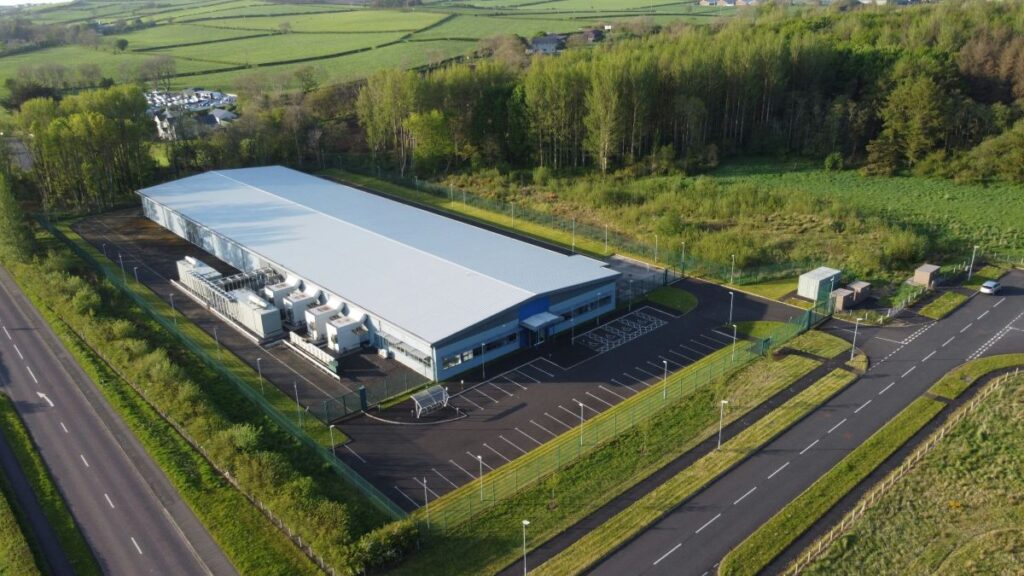
Upravo je pitanje viška kapaciteta jedna od najvećih nepoznanica. Podatkovni centri grade se na temelju očekivanja o budućoj potražnji, dok se tehnologija čipova brzo razvija. Ako se učinkovitost novih modela poveća brže od potražnje za računalnom snagom, dio infrastrukture mogao bi ostvarivati slabije povrate od planiranih.
Posljedice bi se najprije osjetile kod dobavljača opreme i kompanija koje financiraju izgradnju. Usporavanje narudžbi moglo bi smanjiti očekivanu dobit proizvođača čipova, a pad vrijednosti infrastrukture dodatno opteretiti kreditore.
Ipak, postoje i argumenti protiv pesimističnog scenarija. Najveće tehnološke kompanije raspolažu snažnim novčanim tokovima, dok primjena umjetne inteligencije otvara mogućnosti povećanja produktivnosti u industriji, financijama, zdravstvu i drugim djelatnostima. Brži rast komercijalnih prihoda mogao bi opravdati barem dio današnjih ulaganja.
Zbog toga se ključna neizvjesnost više ne odnosi samo na budućnost umjetne inteligencije, nego na odnos između brzine njezina gospodarskog prihvaćanja i cijene infrastrukture koja se danas gradi.
Dudley upozorava na financijske posljedice mogućeg nesrazmjera, Dalio na povijesne investicijske cikluse, Tudor Jones na tržišnu ponudu kapitala, Grantham na valuacije, a Marks na neizvjesnost budućih povrata.
Pročitajte još:
Visoke cijene tehnoloških dionica već odražavaju očekivanja snažnog rasta prihoda i dobiti od umjetne inteligencije.
Svako usporavanje tog rasta moglo bi potaknuti preispitivanje tržišnih valuacija, osobito ako kompanije nastave povećavati ulaganja bez odgovarajućeg povrata.
Upravo bi raskorak između uloženog kapitala i ostvarenih prihoda mogao postati jedan od glavnih izvora pritiska na Wall Street u 2027. godini.