Umjetna inteligencija može ispuniti gotovo sva očekivanja koja joj se danas pripisuju, a dionice kompanija povezanih s njezinim razvojem svejedno mogu biti preskupe.
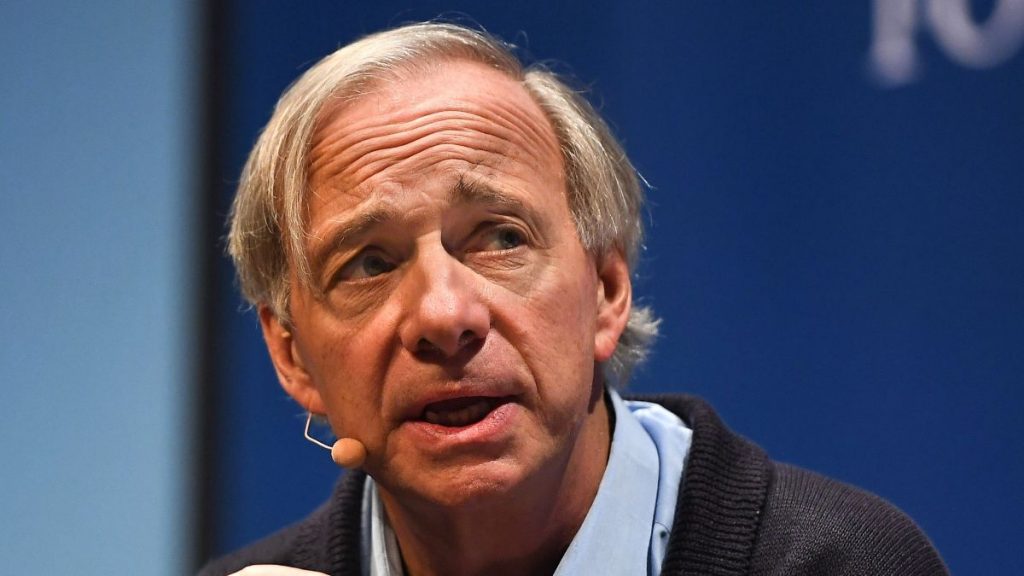
Upravo na toj razlici Ray Dalio, osnivač Bridgewater Associatesa, temelji novo upozorenje da se tržište nalazi u AI balonu.
Dalio sadašnji investicijski ciklus uspoređuje s ranijim tehnološkim razdobljima, od željeznice i industrijske revolucije do kraja 1920-ih, kada su se u kratkom razdoblju širili električna energija, telefoni, radio, automobili i zrakoplovstvo.
Sve su to bile tehnologije koje su doista promijenile gospodarstvo, ali je optimizam ulagača istodobno podigao cijene imovine na razine koje se kasnije nisu mogle održati.
Njegova ključna poruka odnosi se upravo na razliku između tehnološkog napretka i njegove investicijske vrijednosti.
„Ljudi ne razlikuju čudo od investicije”, poručio je Dalio. Tehnologija, prema njegovu objašnjenju, može biti iznimno vrijedna, dok dionica kompanije koja je razvija može biti preskupo vrednovana ili njezin rast previše oslonjen na dug. U takvoj kombinaciji tehnološki napredak ne sprječava tržišni pad.
Upravo zato Dalio smatra da se tržište sada nalazi u balonu. Pitanje za investitore više nije hoće li umjetna inteligencija imati gospodarsku vrijednost, već koliko će te vrijednosti pojedine kompanije uspjeti pretvoriti u prihode i dobit te opravdavaju li sadašnje valuacije takav scenarij.
Stotine milijardi dolara slijevaju se u podatkovne centre
Razmjeri investicijskog ciklusa dodatno objašnjavaju zašto se usporedbe s ranijim tehnološkim razdobljima sve češće pojavljuju na Wall Streetu.
Microsoft, Alphabet, Amazon i Meta ubrzano povećavaju kapitalna ulaganja u podatkovne centre, čipove i ostalu infrastrukturu potrebnu za razvoj i korištenje AI modela. Prema procjenama Apollo Global Managementa, kapitalna ulaganja najvećih američkih tehnoloških kompanija mogla bi od 2027. do 2029. iznositi oko tri posto američkog BDP-a godišnje.
To je više nego dvostruko iznad vrhunca ulaganja u telekomunikacijsku i optičku infrastrukturu tijekom dot-com razdoblja, kada su takva ulaganja 2000. dosegla oko 1,2 posto BDP-a.
Istodobno se povećava pritisak na novčane tokove tehnoloških kompanija. Apollo navodi da su analitičari posljednjih mjeseci povećali procjene budućih operativnih novčanih tokova vodećih tehnoloških kompanija, ali su još snažnije podigli očekivanja kapitalne potrošnje. Posljedica su niže procjene slobodnog novčanog toka, što stavlja veći naglasak na brzinu kojom će ogromna ulaganja u infrastrukturu početi donositi prihode i dobit.

Sve više upozorenja dolazi i izvan Wall Streeta
Dalio pritom nije jedini koji upozorava na financijske rizike povezane s aktualnim AI investicijskim ciklusom.
Banka za međunarodne namire (BIS) procjenjuje da će pet najvećih svjetskih tehnoloških kompanija samo tijekom 2025. i 2026. u umjetnu inteligenciju uložiti više od bilijun dolara, dok bi ukupna globalna ulaganja do 2030. mogla dosegnuti četiri bilijuna dolara.
BIS pritom upozorava da se dio širenja AI infrastrukture sve više financira složenijim i manje transparentnim dužničkim strukturama. Rizik raste ako buduća profitabilnost ne bude dovoljna da opravda veličinu uloženog kapitala.
Tržište je posljednjih dana već pokazalo koliko su očekivanja vezana uz AI postala važna za cijeli investicijski sentiment. Nakon novih upozorenja vodećih ljudi AI industrije o tempu razvoja tehnologije, dionice proizvođača čipova i drugih kompanija povezanih s umjetnom inteligencijom našle su se pod pritiskom. Reuters procjenjuje da bi ukupna ulaganja u AI infrastrukturu ove godine mogla premašiti 795 milijardi dolara, a do 2027. prijeći bilijun dolara.
Problem za tržište nije sama umjetna inteligencija
Povijesne usporedbe zato ne znače da će se ponoviti 1929. ili pucanje dot-com balona u istom obliku. Dalijeva teza usmjerena je na obrazac koji se ponavlja kada nova tehnologija privuče golemi kapital prije nego što je moguće jasno utvrditi tko će dugoročno ostvarivati povrat na ta ulaganja.
Željeznice su preoblikovale gospodarstvo nakon željezničkih financijskih kriza. Internet je nastavio mijenjati poslovanje nakon sloma tehnoloških dionica početkom ovog stoljeća. Sličan scenarij moguć je i s umjetnom inteligencijom: široka primjena tehnologije i rast produktivnosti mogu se nastaviti čak i ako se cijene dijela kompanija prethodno pokažu previsokima.
Pročitajte još:
Za tržište zato postaje sve važnije koliko prihoda i slobodnog novčanog toka može nastati iz stotina milijardi dolara uloženih u čipove, podatkovne centre i energetsku infrastrukturu.
Dalijevo upozorenje svodi se na jednostavan investicijski problem: kvaliteta tehnologije i kvaliteta investicije dvije su različite stvari. U sadašnjoj fazi AI ciklusa tržište tek treba pokazati koliko je cijene koje danas plaća moguće opravdati budućom dobiti.