Rast broja milijunaša obično se uzima kao znak da društvo postaje bogatije. No iza takvih podataka krije se važnije pitanje: tko zapravo sudjeluje u stvaranju novog bogatstva i koliko od gospodarskog rasta osjeti prosječno kućanstvo?
U Hrvatskoj vrijednost nekretnina raste, financijska imovina dobiva na važnosti, a dio građana zahvaljujući tome postaje znatno bogatiji. Istodobno, za one koji nemaju vlastitu nekretninu ili značajniju ušteđevinu, put do financijske sigurnosti i dalje može biti vrlo težak.
Problem je u tome što rast ukupnog bogatstva ne znači nužno i ravnomjerniji rast životnog standarda. Netko tko posjeduje stan kupljen prije deset ili dvadeset godina danas može imati znatno veću imovinu nego prije, iako mu se mjesečna plaća nije promijenila u istoj mjeri.
S druge strane, osoba koja od plaće plaća najam i svakodnevne troškove možda ostvaruje veća primanja nego prije, ali joj je kupnja vlastitog doma sve udaljenija.
Milijunaši nisu nužno ljudi s milijunom na računu
Prema UBS-ovu Global Wealth Reportu 2026., broj dolarskih milijunaša u svijetu nastavio je rasti, a Hrvatska se od 2020. ubraja među zemlje u kojima je prosječno realno bogatstvo po odrasloj osobi poraslo više od 25 posto. To je važan pokazatelj rasta imovine, ali ne govori da je svaki građanin postao bogatiji u istom omjeru.
Pritom je važno razumjeti što znači biti milijunaš. U izvješćima o bogatstvu taj se status u pravilu odnosi na neto imovinu izraženu u američkim dolarima, a ne na novac koji osoba ima na bankovnom računu. U izračun ulaze financijska imovina, poput depozita, dionica i obveznica, ali i nekretnine, umanjene za dugove.
To znači da netko može vrijediti milijun dolara na papiru, a da pritom nema ni približno toliko raspoloživog novca. Primjerice, vlasnik nekoliko nekretnina može prijeći taj prag zahvaljujući rastu tržišnih cijena, iako mu prihodi nisu porasli, a velik dio imovine nije lako pretvoriti u gotovinu bez prodaje.
Nekretnine povećavaju bogatstvo vlasnika, ali otežavaju ulazak na tržište
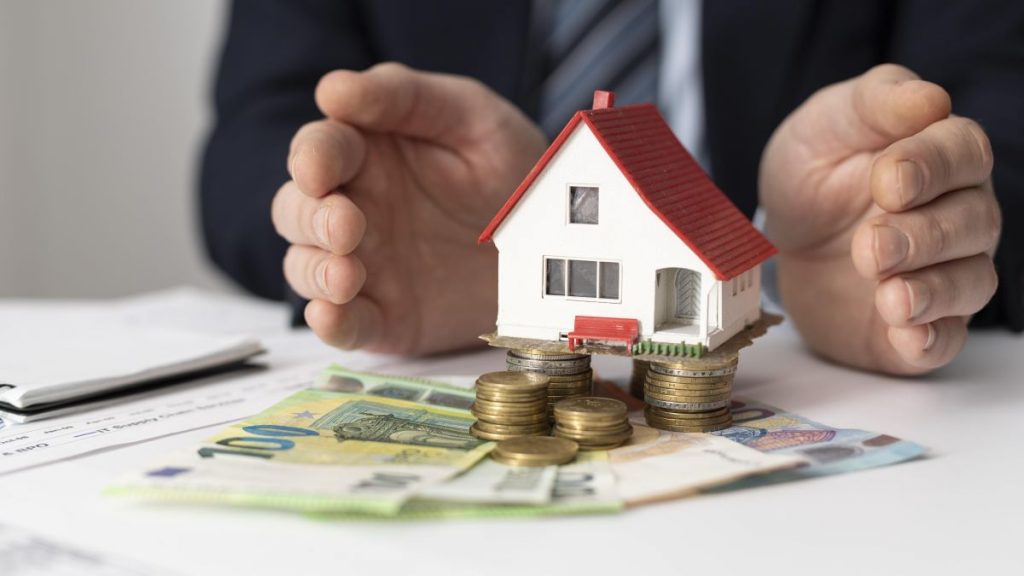
U Hrvatskoj je upravo nekretninska imovina jedan od ključnih čimbenika razlika u bogatstvu. Dugogodišnji rast cijena stanova i kuća povećao je vrijednost imovine postojećih vlasnika, dok je istodobno podigao financijsku prepreku za one koji tek pokušavaju kupiti prvu nekretninu.
Prema podacima DZS-a, cijene stambenih nekretnina u drugom tromjesečju 2026. bile su 12,7 posto više nego godinu ranije. Rast je bio posebno izražen u Zagrebu, gdje su cijene porasle 15,7 posto, dok su na jadranskoj obali bile više devet posto. Državni zavod za statistiku
Takav rast ima dva potpuno različita učinka, ovisno o tome nalazi li se kućanstvo na tržištu kao vlasnik ili kao kupac. Vlasniku stana rast cijena povećava neto imovinu, barem na papiru. Mladom paru koji tek pokušava riješiti stambeno pitanje isti rast znači veći potreban kredit, više vlastitog kapitala i dulje razdoblje štednje.
To je jedan od razloga zbog kojih se razlika između generacija u pristupu imovini može produbljivati. Oni koji već posjeduju nekretninu imaju korist od rasta njezine vrijednosti, dok oni koji je nemaju moraju izdvajati sve veći dio prihoda kako bi uopće ušli na tržište.
Prema analizi OECD-a, oko 91 posto kućanstava u Hrvatskoj živi u vlastitom domu. Visok udio vlasništva pridonosi relativno nižoj nejednakosti u imovini, no ne uklanja problem priuštivosti stanovanja. Posebno su pogođena kućanstva s nižim prihodima i mlađi građani koji tek trebaju riješiti stambeno pitanje. OECD
Prihod nije isto što i bogatstvo
U raspravama o životnom standardu često se miješaju tri pojma: prihod, imovina i bogatstvo. Prihod je novac koji kućanstvo ostvaruje radom, poslovanjem, mirovinom ili drugim izvorima. Imovina obuhvaća ono što posjeduje – nekretnine, štednju, ulaganja i druge vrijednosti. Bogatstvo je razlika između ukupne vrijednosti te imovine i svih obveza, uključujući kredite.
Zato dvije osobe s jednakom plaćom mogu imati potpuno različitu financijsku poziciju. Jedna može posjedovati stan bez kredita, imati štednju i naslijeđenu nekretninu. Druga može živjeti u unajmljenom stanu, otplaćivati kredit ili studentski dug i gotovo cijeli prihod trošiti na tekuće potrebe.
Njihovi mjesečni prihodi mogu biti jednaki, ali njihova financijska sigurnost nije. Prva osoba ima imovinu koja može rasti u vrijednosti, služiti kao zalog za kredit ili stvarati prihod od najma. Druga je mnogo ovisnija o redovitom priljevu plaće i osjetljivija na gubitak posla, rast troškova ili nepredviđene izdatke.
Slična se razlika vidi i kod financijske imovine. Građani koji imaju višak prihoda mogu ga ulagati u dionice, fondove, obveznice ili druge instrumente te dugoročno ostvarivati dodatni prinos. Oni koji većinu primanja troše na stanovanje, hranu, prijevoz i režije često nemaju dovoljno prostora za ulaganje. Tako se razlika ne stvara samo između onih koji zarađuju više i manje, nego i između onih koji mogu ulagati i onih koji to ne mogu.

Hrvatska ima relativno nisku dohodovnu nejednakost, ali to nije cijela slika
Na prvi pogled, Hrvatska ne pripada skupini europskih zemalja s izrazito visokim dohodovnim nejednakostima. Prema DZS-u, Ginijev koeficijent dohodovne nejednakosti u 2025. iznosio je 28,5, dok je omjer ukupnog raspoloživog dohotka najbogatije i najsiromašnije petine stanovništva bio 4,78. Drugim riječima, najbogatijih 20 posto stanovništva imalo je gotovo 4,8 puta veći ekvivalentni raspoloživi dohodak od najsiromašnijih 20 posto. Državni zavod za statistiku
No dohodovna nejednakost ne govori cijelu priču o raspodjeli bogatstva. Plaće i drugi redoviti prihodi samo su jedan dio financijske slike. Imovina se akumulira desetljećima, nasljeđuje se i može znatno rasti bez proporcionalnog povećanja prihoda. Zato je moguće da zemlja ima relativno umjerenu razliku u plaćama, ali da se razlike u vrijednosti imovine među kućanstvima ipak povećavaju.
OECD je u analizi hrvatskog tržišta rada i socijalnih politika naveo da je deset posto najbogatijih kućanstava 2021. posjedovalo 47 posto ukupnog neto bogatstva kućanstava. Taj je udio bio nešto niži od prosjeka OECD-ovih zemalja za koje su dostupni usporedivi podaci, ali i dalje pokazuje koliko je imovina koncentrirana u vrhu raspodjele. OECD
Što se događa sa srednjom klasom?
Srednja klasa često se opisuje kroz visinu plaće, zanimanje ili životni stil, no takva definicija može biti varljiva. Kućanstvo s dvije iznadprosječne plaće može se smatrati dijelom srednje klase, ali ako nema vlastiti dom, nema značajniju štednju i ima visoke mjesečne obveze, njegova financijska otpornost može biti ograničena.
S druge strane, umirovljenik s relativno niskim mjesečnim prihodom može posjedovati stan bez kredita i dodatnu nekretninu. Njegov raspoloživi novac možda je skroman, ali ukupna imovina može biti znatna. Zbog toga sama plaća ne može biti pouzdan pokazatelj bogatstva, kao što ni vlasništvo nad nekretninom ne znači automatski da kućanstvo ima dovoljno novca za svakodnevni život.
Srednja klasa zato se ne suočava samo s pitanjem koliko zarađuje, nego i koliko joj nakon podmirenja osnovnih troškova ostaje za štednju, ulaganja i stvaranje imovine. Ako rast plaća uglavnom prati rast troškova stanovanja i ostalih životnih izdataka, mogućnost akumuliranja bogatstva ostaje ograničena.
Ključno pitanje nije samo koliko Hrvatska ima milijunaša, nego koliko građana ima realnu mogućnost postati financijski sigurnije. Rast vrijednosti nekretnina i financijske imovine može povećati ukupno nacionalno bogatstvo, ali bez šireg pristupa vlasništvu, štednji i ulaganjima ne mora automatski ojačati srednju klasu.
Pročitajte još:
Hrvatska, dakle, može istodobno bilježiti rast prosječnog bogatstva i zadržati velik broj kućanstava koja nemaju dovoljno financijske rezerve za dulje razdoblje bez redovitih prihoda. A upravo je ta razlika između imovine na papiru i novca koji je kućanstvu stvarno dostupan možda najvažniji pokazatelj koliko je srednja klasa financijski stabilna.
Napomena za uredničku provjeru: UBS-ovi podaci koje sam pronašao potvrđuju snažan rast prosječnog realnog bogatstva u Hrvatskoj, ali ne daju u dostupnom sažetku točan broj hrvatskih dolarskih milijunaša. Zato u tekstu nisam navodio konkretnu brojku niti tvrdio da je njihov broj porastao za određeni postotak. Naslov je zadržan kao zadani kut priče, ali bilo bi dobro prije objave potvrditi broj milijunaša u samom izvješću.