Dvoje zaposlenika s jednakom plaćom i radnim stažem mogu u mirovinu otići s bitno različitim iznosima štednje. Razlog je kategorija obveznog mirovinskog fonda u kojoj se nalaze.
Razlike u godišnjim prinosima tijekom dvadeset ili trideset godina mogu se pretvoriti u desetke tisuća eura, iako su uplate bile jednake.
U Hrvatskoj gotovo 73 posto članova drugog mirovinskog stupa štedi u kategoriji B, dok ih je 24,1 posto u kategoriji A, a 2,9 posto u kategoriji C. Dio takve strukture posljedica je ranijih pravila prema kojima su se novi osiguranici automatski raspoređivali u kategoriju B. Od 2024. godine automatski se raspoređuju u A.
Za zaposlenike kojima je do mirovine ostalo dvadeset ili više godina ta razlika može biti posebno važna. Kategorija A ima veću izloženost dionicama i potencijal viših dugoročnih prinosa, ali i veći rizik. Kategorija B ima uravnoteženiji portfelj, dok je C usmjerena na konzervativnija ulaganja.
Koliko razlika u prinosima vrijedi nakon 20 godina?
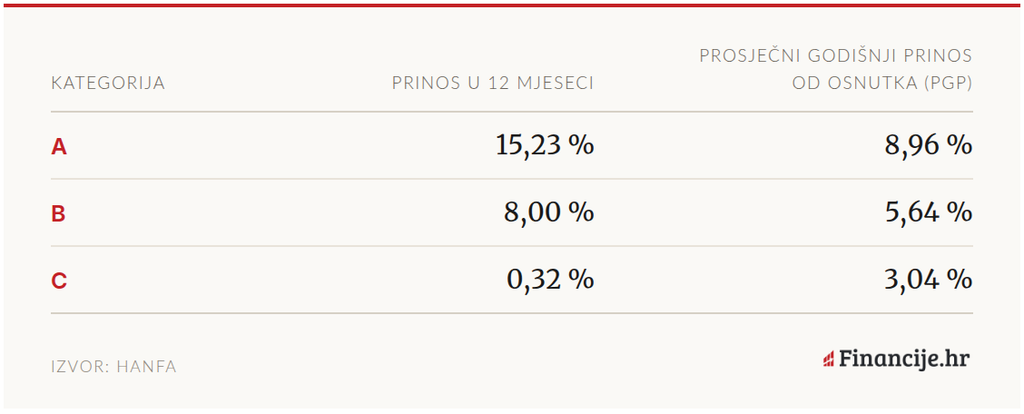
Prema podacima Hanfe za rujan 2026., MIREX A, indeks koji prati prosječno kretanje vrijednosti obveznih mirovinskih fondova kategorije A, u prethodnih dvanaest mjeseci ostvario je prinos od 15,23 posto.
MIREX B ostvario je osam posto, a MIREX C svega 0,32 posto.
Koliko je važan složeni prinos pokazuje primjer zaposlenika koji već ima 20.000 eura mirovinske štednje, a sljedećih dvadeset godina uplaćuje još 100 eura mjesečno. Uz pretpostavljeni godišnji neto prinos od četiri posto prikupio bi približno 81.100 eura, a uz šest posto oko 112.400 eura. Razlika premašuje 31.000 eura, bez dodatnog izdvajanja iz plaće.
Koliko je dugoročni prinos važan pokazuje i takozvano pravilo 72, jednostavna metoda kojom se procjenjuje koliko je vremena potrebno da se uloženi kapital udvostruči. Broj 72 podijeli se s očekivanim godišnjim prinosom. Tako se uz prinos od šest posto kapital udvostručuje za približno 12 godina, a uz prinos od četiri posto za 18 godina.
Razlika od samo dva postotna boda znači šest godina dulje čekanje na udvostručenje štednje.
Kada prijeći iz A u B ili C?
Prema pravilima REGOS-a, članovi kategorije A automatski prelaze u B deset godina prije starosne mirovine, ali mogu zatražiti ostanak u A do pet godina prije umirovljenja.
Za osobu koja planira mirovinu sa 65 godina to znači mogućnost ostanka u kategoriji A do približno 60. godine. Dulje razdoblje ulaganja može povećati završnu štednju, ali istodobno povećava rizik gubitka neposredno prije mirovine.
Prelazak iz B u C nije obvezan. Član može ostati u kategoriji B do umirovljenja, što može biti primjerenije od ranijeg prelaska u najkonzervativniju kategoriju. Optimalno vrijeme promjene ovisi o preostalim godinama rada, vrijednosti štednje i spremnosti na rizik.
Četiri društva, ali različiti prinosi
Obveznim mirovinskim fondovima upravljaju Allianz ZB, Erste Plavi, PBZ Croatia osiguranje i Raiffeisen. Svako društvo ima fondove kategorija A, B i C.
Iako posluju prema jednakim ograničenjima unutar pojedine kategorije, njihovi portfelji i prinosi razlikuju se. Zato je uz kategoriju važno usporediti i rezultate društava, posebno tijekom posljednjih pet i deset godina.
Koliko građani aktivno odlučuju o svojoj štednji pokazuju podaci REGOS-a. Od 48.603 novih članova u prvih devet mjeseci 2026., samo njih 3.037 samostalno je odabralo fond. Preostalih 93,75 posto raspoređeno je automatski.
Kako promijeniti mirovinski fond?
Kategorija ili mirovinsko društvo mogu se promijeniti putem usluge REGOS-a u sustavu e-Građani, uz elektroničku osobnu iskaznicu s aktiviranim potpisnim certifikatom, ili osobno na šalterima REGOS-a u Fini i mirovinskim informativnim centrima.
Građani bez aktiviranih digitalnih certifikata promjenu mogu najjednostavnije obaviti osobno na šalteru, dok oni s potrebnim certifikatima cijeli postupak mogu provesti online, bez odlaska u poslovnicu.
Pročitajte još:
Kategorija se može promijeniti jednom godišnje, uz zakonska ograničenja. Promjena unutar istog društva ne podliježe izlaznoj naknadi, dok se kod promjene društva tijekom prve tri godine članstva može naplatiti naknada.
Visina buduće mirovine ovisi i o pravima iz prvog stupa te odabranom modelu isplate, no izbor kategorije fonda može značajno utjecati na iznos štednje koji će zaposlenik prikupiti do kraja radnog vijeka.