Mirovinska imovina u zemljama OECD-a krajem 2025. dosegnula je 78 bilijuna dolara, uz godišnji rast od 11,3 posto. Taj iznos obuhvaća i 7,3 bilijuna dolara pričuva javnih sustava tekućeg financiranja mirovina.
Rast ukupne imovine prati upozorenje da obvezne mirovine mnogim radnicima neće biti dovoljne za ciljani prihod u starosti, navodi OECD u izvješću Pensions Outlook 2026, objavljenom 4. studenoga.
Samozaposleni u 31 od 41 analizirane zemlje trebaju veće dodatne uplate od zaposlenih kako bi ostvarili zadani mirovinski cilj. OECD uspoređuje očekivane prihode iz obveznih sustava s unaprijed postavljenim ciljevima: za osobu s prosječnom zaradom cilj je bruto mirovinski prihod u visini 70 posto ranije zarade. Riječ je o modelu budućih potreba za štednjom, pa taj nalaz treba razlikovati od statistike već isplaćenih mirovina.
Hrvatska usporedba zaposlenika i paušalnog obrtnika počinje osnovicom na koju plaćaju doprinose. Za zaposlenika je to bruto plaća. Paušalcu kojemu je obrt glavna osnova osiguranja mjesečna osnovica u 2026. iznosi 797,20 eura. Propisana je kao 40 posto prosječne bruto plaće za prvih osam mjeseci prethodne godine, koja je iznosila 1.993 eura. Naplaćeni promet obrta može biti znatno veći od te osnovice.
Paušalac za mirovinu uplaćuje 159,44 eura mjesečno
Ukupni mjesečni doprinosi takvog paušalca iznose 290,98 eura. Osiguraniku u oba obvezna mirovinska stupa u prvi se uplaćuje 119,58 eura, a u drugi 39,86 eura. Mirovinski dio ukupno iznosi 159,44 eura. Preostalih 131,54 eura zdravstveni je doprinos. Tijekom punih 12 mjeseci u oba se mirovinska stupa tako uplati 1.913,28 eura.
Za usporedbu sa zaposlenikom možemo uzeti posljednji objavljeni prosjek bruto plaće za prvih osam mjeseci 2026., koji prema DZS-u iznosi 2.166 eura. Uz ukupnu mirovinsku stopu od 20 posto, uplata iz takve plaće iznosi 433,20 eura mjesečno. Paušalac na propisanoj osnovici za mirovinu izdvaja 273,76 eura manje. To je računska usporedba sadašnjih uplata, odvojena od dugoročnog modela mirovine.
U usporedbi istog posla uz jednak mjesečni trošak, bruto plaća od 2.166 eura, uvećana za zdravstveni doprinos od 16,5 posto, stoji poslodavca 2.523,39 eura. Pretpostavka je standardni obračun bez oslobođenja od tog doprinosa. Paušalac bi za samostalno ugovoreni posao naplatio račun u istom iznosu, bez PDV-a. Iz računa potom podmiruje vlastita davanja i troškove poslovanja. Zato usporedba jednakog troška naručitelja i poslodavca sama po sebi ne utvrđuje jednak osobni dohodak.
Najniža mirovina smanjuje razliku
HZMO vrijednosne bodove računa usporedbom plaće ili osnovice osiguranja s prosječnom plaćom za istu kalendarsku godinu. Osoba koja je cijelu karijeru bila na razini godišnjeg prosjeka ima prosječni vrijednosni bod jedan. Osnovica na razini 40 posto tog prosjeka znači prosječni bod 0,4.
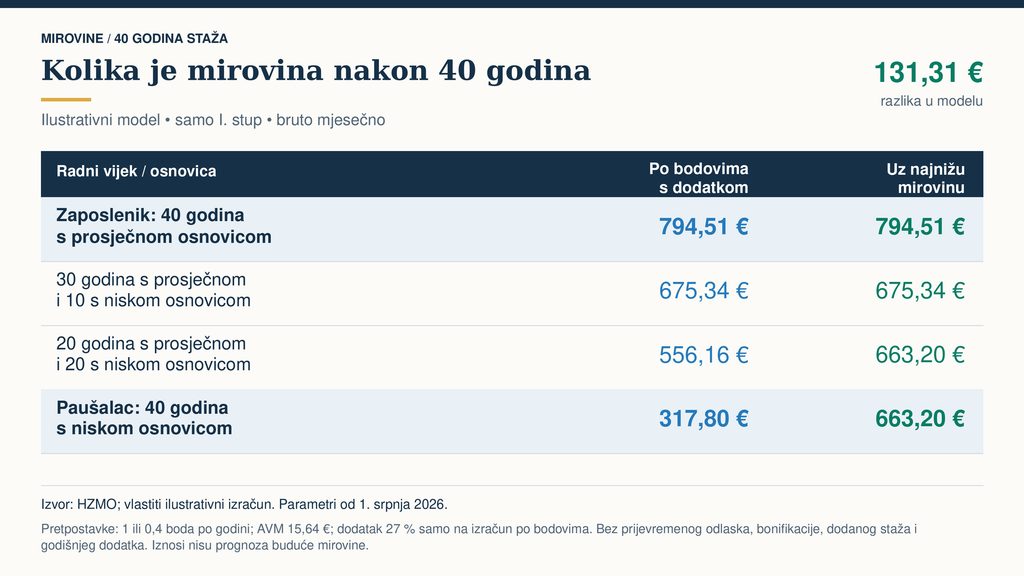
Za usporedbu 40 godina staža ovdje se primjenjuje pojednostavljeni računski model: zaposlenik tijekom cijele karijere ostvaruje jedan bod godišnje, a paušalac 0,4 boda. Oboje odlaze u redovnu starosnu mirovinu uz polazni i mirovinski faktor jedan. Primjenjuju se sadašnji parametri, uz mirovinu samo iz prvog stupa. Dodani staž po osnovi djece i godišnji dodatak izbačeni su iz usporedbe.
Aktualna vrijednost mirovine od srpnja 2026. iznosi 15,64 eura. Zaposleniku s 40 bodova, uz dodatak od 27 posto, pripada 794,51 euro bruto mjesečno: 40 × 15,64 × 1,27. Za paušalca sa 16 bodova isti postupak daje 317,80 eura.
Tu se sada uključuje zaštita najniže mirovine. Njezina vrijednost za jednu godinu staža iznosi 16,58 eura, pa za 40 godina, uz navedene faktore, iznosi 663,20 eura mjesečno. Paušalcu bi se u ovom modelu odredio taj povoljniji iznos. Na njega se dodatak od 27 posto više ne obračunava. Konačna je usporedba stoga 794,51 prema 663,20 eura, odnosno 131,31 euro razlike mjesečno. Mirovina paušalca u modelu niža je za približno 16,5 posto.
Jedan naprama 0,4
Najniža mirovina tako bitno ublažava posljedice nižih uplata. Razlika između izračuna po bodovima i zajamčenog iznosa za paušalca u ovom primjeru veća je od 345 eura mjesečno. Završna razlika između njega i zaposlenika zato je mnogo manja nego što bi proizlazilo iz samog odnosa njihovih osnovica.
Naravno, zaposlenik s natprosječnom plaćom ostvarivao bi više bodova i veću razliku u odnosu na najnižu mirovinu. Kraći staž smanjio bi zaštitni iznos koji pripada paušalcu: uz 30 godina i iste faktore najniža bi mirovina iznosila 497,40 eura. Za osobnu računicu važne su i ranije godine zaposlenja, jer se u mirovinu uračunava cijela relevantna povijest osiguranja.
Koeficijent 0,4 prema osnovicama koje je za 2026. utvrdilo Ministarstvo financija, pritom treba razlikovati od stvarnog godišnjeg vrijednosnog boda. Osnovica za doprinose određuje se prema prosjeku prvih osam mjeseci prethodne godine, a bodovi prema prosjeku iste godine za koju se računaju. U dugoročnom modelu odnos 1 prema 0,4 izričita je pretpostavka. Iznosi su izraženi prema današnjim mirovinskim parametrima i služe objašnjenju sustava. Za buduću mirovinu potreban je izračun prema osobnim podacima i pravilima koja će tada vrijediti.
Doprinosi u 2027. slijede rast prosječne plaće
Rast doprinosa za paušalce vezan je uz prosječnu bruto plaću koja služi za određivanje osnovice. Prema DZS-ovu prosjeku za prvih osam mjeseci 2026. od 2.166 eura, uz zadržavanje koeficijenta 0,4, osnovica za 2027. iznosila bi 866,40 eura.
Uz sadašnje stope, ukupni doprinosi bili bi 316,24 eura mjesečno, odnosno 25,26 eura više nego ove godine. Mirovinski dio porastao bi na 173,28 eura. To je izračun prema objavljenom prosjeku plaće, uz konačnu potvrdu iznosa godišnjom Naredbom.
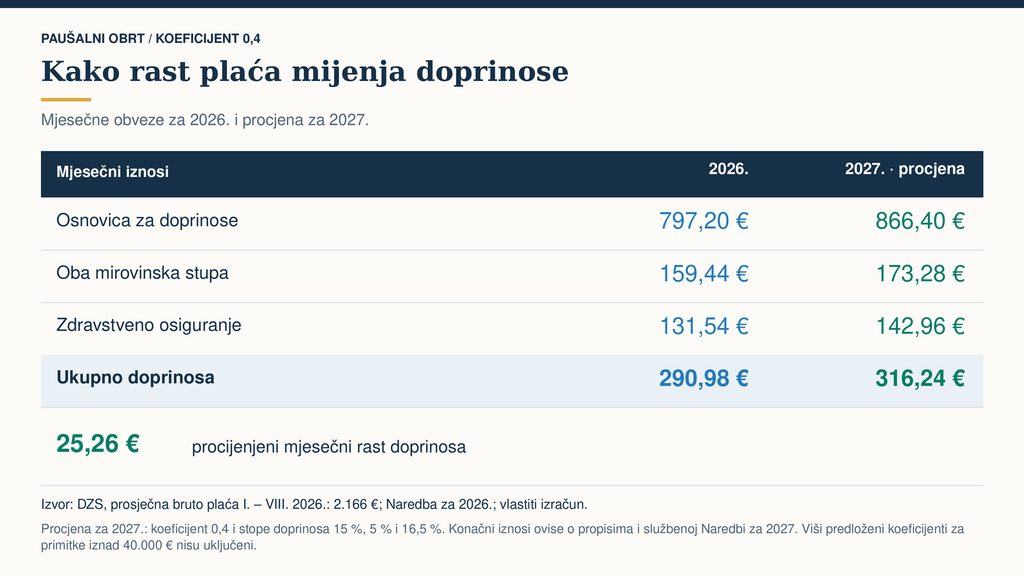
Odvojeno se predlaže i povećanje koeficijenata za paušalce s većim primicima. Vladin prijedlog predviđa 0,45 za godišnje primitke iznad 40.000 do 50.000 eura te 0,5 za primitke iznad 50.000 do 60.000 eura. Sabor je 25. rujna prihvatio prijedlog u prvom čitanju. Procjena od 316,24 eura odnosi se na zadržavanje koeficijenta 0,4.
Veća uplata u eurima sama po sebi ne znači razmjerno veći broj mirovinskih bodova. Za njih je važan odnos osnovice prema prosječnoj plaći. Zbog toga godišnji rast doprinosa treba uključiti u trošak poslovanja, a dugoročnu usporedbu temeljiti na relativnoj visini osnovica.
Sloboda može opravdati nižu mirovinu
Važan je i izbor između mirovine samo iz prvog stupa te kombinirane mirovine. REGOS navodi da osiguranik u oba stupa pri umirovljenju može odabrati mirovinu samo iz prvog, uz prijenos sredstava iz drugog stupa, ili mirovinu iz oba.
Iznos iz drugog stupa stoga se ne može jednostavno dodati punim iznosima iz ove usporedbe. Osobnu povijest uplata u projekciju uključuje personalizirani kalkulator na portalu Moja mirovina.
Niže obvezne uplate ostavljaju i mogućnost dodatne štednje. Jedan je oblik dobrovoljno mirovinsko osiguranje, u kojemu država potiče godišnje uplate s 15 posto, najviše 99,54 eura. Za puni poticaj potrebno je uplatiti 663,61 euro godišnje. Sredstva iz te štednje imaju posebna pravila isplate.
Pročitajte još:
Za obrtnika koji može dobro naplatiti svoj rad razlika od 131 eura mjesečno u prikazanom modelu može biti prihvatljiva cijena samostalnosti. Sloboda odlučivanja o poslu ima vlastitu vrijednost, a niža davanja tijekom radnog vijeka mogu stvoriti prostor za osobnu štednju.
Isplativost takvog izbora ovisi o tome koliko ostaje nakon svih poslovnih troškova i koliko se uspije sačuvati za starost. Najniža mirovina ublažava posljedice niskih osnovica i uz održivo poslovanje omogućuje da se ta prednost iskoristi.