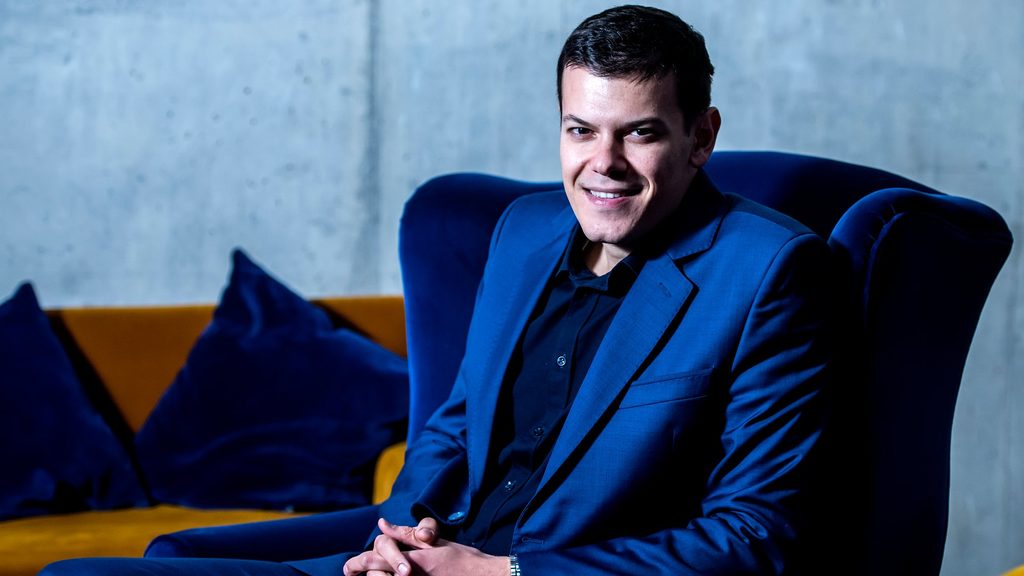
Uhićenje hrvatskog ekonomista Vuka Vukovića u SAD-u ponovno je otvorilo pitanje svijeta hedge fondova, složenih modela i opcijskih strategija koje mogu godinama izgledati impresivno, a zatim vrlo brzo pokazati koliko je rizik teško kontrolirati.
Vuković je osnivač Oraclum Capitala te glavni izvršni i investicijski direktor Orca Bason Funda. Američko savezno tužiteljstvo za južni okrug New Yorkatereti ga za prijevaru s vrijednosnim papirima i prijevaru putem elektroničkih komunikacija.
Prema navodima tužiteljstva, ulagateljima su prikazivani bolji rezultati fonda od stvarno ostvarenih, a najmanje jednom potencijalnom ulagatelju navodno je dostavljena i krivotvorena brokerska dokumentacija. Riječ je o optužbama koje tek trebaju biti dokazane pred sudom, a Vuković se smatra nevinim dok mu se krivnja ne utvrdi.
No sam slučaj dobar je povod za važniju razliku: neuspjela investicijska strategija nije isto što i prijevara.
Kad su pali i nobelovci
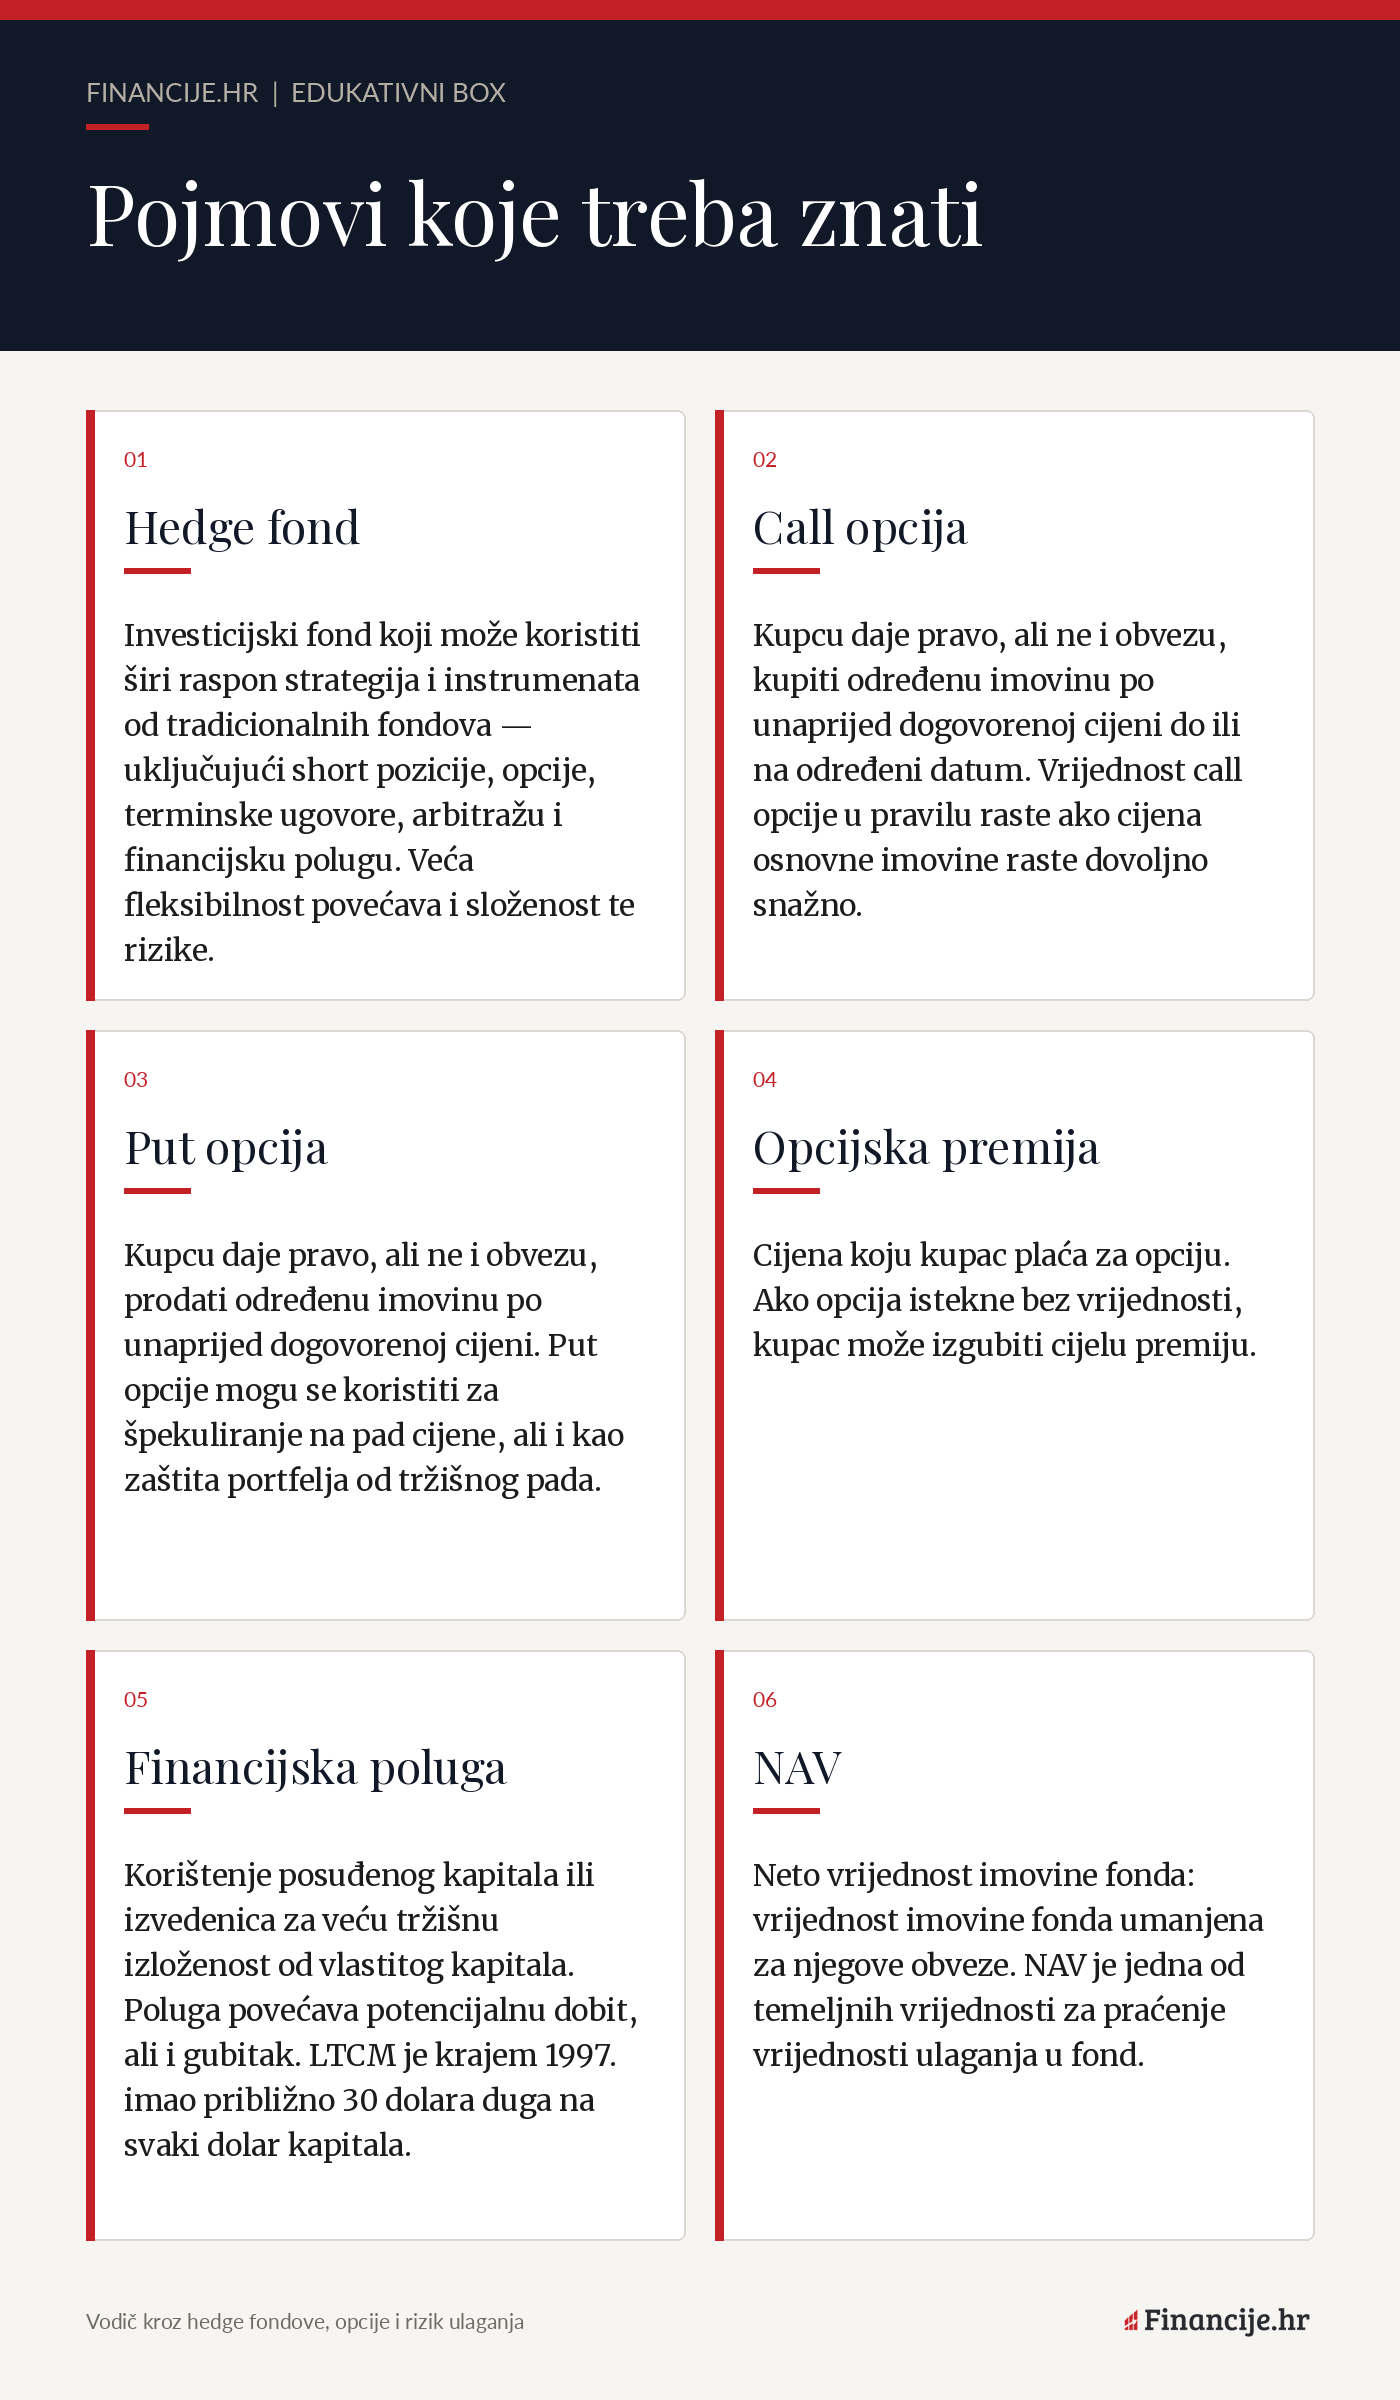
Najpoznatiji primjer je Long-Term Capital Management, LTCM, hedge fond osnovan 1994. godine. U njegovu timu bili su Robert Merton i Myron Scholes, dobitnici Nobelove nagrade za ekonomiju za doprinos teoriji vrednovanja izvedenica.
Fond je koristio sofisticirane modele za iskorištavanje malih razlika u cijenama sličnih financijskih instrumenata. Strategija je godinama donosila snažne prinose, ali se u velikoj mjeri oslanjala na financijsku polugu.
Kada je 1998. izbila ruska financijska kriza, odnosi među cijenama počeli su se ponašati potpuno suprotno očekivanjima modela. Likvidnost je nestajala, razlike su se širile, a LTCM je samo u kolovozu izgubio oko 44 posto vrijednosti.
Problem je postao toliko velik da je Federal Reserve Bank of New York okupio skupinu velikih financijskih institucija koje su organizirale privatno spašavanje fonda.
LTCM je ostao jedan od najvažnijih primjera modelskog rizika: ni vrhunski stručnjaci, ni sofisticirana matematika, ni odlični povijesni rezultati ne mogu ukloniti mogućnost da se tržište počne ponašati drukčije nego što model pretpostavlja.
Gdje je razlika u slučaju Vukovića
LTCM je primjer spektakularnog neuspjeha strategije. U slučaju Orca Basona američke vlasti ne tvrde samo da je investicijska strategija podbacila, nego da su ulagateljima navodno prikazivani rezultati koji nisu odgovarali stvarnim brokerskim podacima.
Ako fond izgubi 20 posto i ulagatelju kaže da je izgubio 20 posto, riječ je o investicijskom gubitku. Ako izgubi 20 posto, a ulagatelju prikaže dobit, riječ je o sasvim drugom problemu.
Orca Bason već je ranije bio predmet postupanja Hrvatske agencije za nadzor financijskih usluga. Hanfa je u srpnju 2025. utvrdila da je Zadruga Glas poduzetnika od građana, uglavnom malih ulagatelja, prikupljala naloge za ulaganje u Orca Bason i prosljeđivala ih američkom društvu Oraclum Capital bez potrebnih dozvola za pružanje investicijskih usluga.
Regulator je naveo i da su sredstva ulagatelja držana na redovnom računu Zadruge, bez odvajanja i zaštitnih mehanizama koji se primjenjuju na novac klijenata.
U prosincu 2025. Hanfa je Oraclum Capitalu zabranila daljnju distribuciju i promidžbu udjela fonda u Hrvatskoj. Naknadno je utvrđeno da je društvo postupilo po dijelu naloženih mjera, dok su zabrane daljnje distribucije ostale na snazi.
Hedge fond može zarađivati i kad tržište pada
Hedge fondovi upraviteljima daju znatno više slobode od klasičnih fondova.Mogu koristiti short pozicije, financijsku polugu, opcije i druge izvedenice te pokušavati ostvariti pozitivan rezultat neovisno o tome raste li ili pada tržište.
Upravo ta fleksibilnost može biti prednost, ali i izvor dodatnog rizika.
Kod opcija je to posebno izraženo. Relativno mali početni kapital može proizvesti velik postotni dobitak ako se tržište brzo i snažno pomakne u očekivanom smjeru. Ali nekoliko pogrešnih procjena zaredom može jednako brzo izbrisati prethodne dobitke.
Kod kratkoročnih opcija nije dovoljno pogoditi samo smjer tržišta. Potrebno je pogoditi i brzinu i veličinu pomaka jer njihova vremenska vrijednost brzo pada kako se približava istek ugovora.
Visok prinos bez konteksta malo govori
Kod hedge fondova zato nije dovoljno gledati samo godišnji prinos.
Važno je znati koliko je rizika fond preuzeo da bi ga ostvario, koliki je bio najveći pad vrijednosti, koristi li polugu, koliko je strategija likvidna i tko neovisno potvrđuje rezultate.
Povijest LTCM-a pokazala je da izvrsni modeli mogu zakazati.
Pročitajte još:
Aktualni slučaj Orca Basona otvara drugo pitanje: jesu li ulagateljima rezultati predstavljeni točno i vjerodostojno.
To su dva potpuno različita problema, ali oba vode do istog zaključka: kod hedge fondova najvažnije pitanje nije samo koliko su zaradili, nego kako je taj prinos ostvaren i tko potvrđuje da je stvaran.