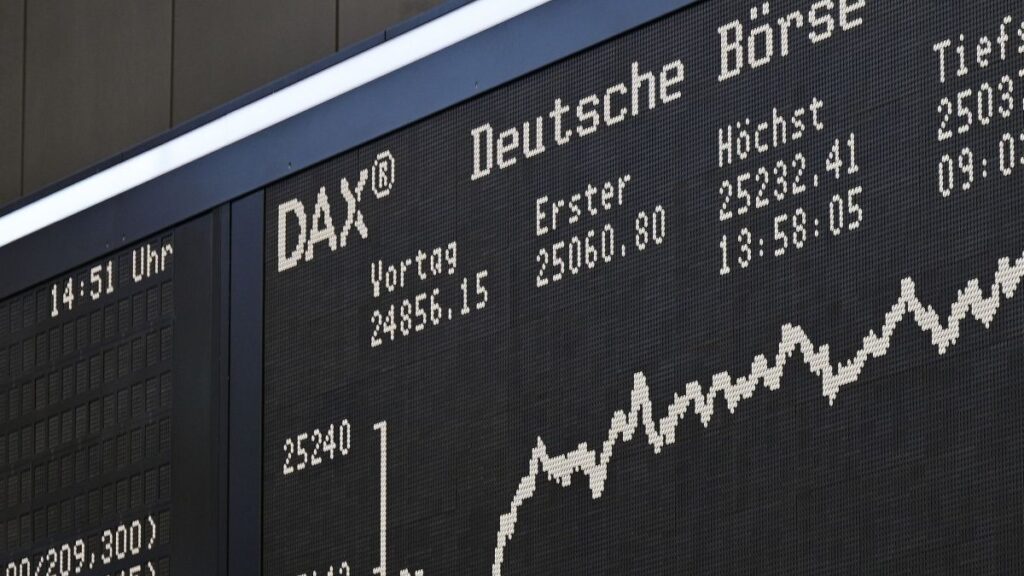
Njemački burzovni indeks DAX prošloga je tjedna prvi put premašio 27.000 bodova, dosegnuvši novu povijesnu razinu. Dok najveće njemačke kompanije privlače kapital i bilježe rast vrijednosti dionica, velik dio industrije još čeka da se gospodarski oporavak pretvori u snažnije poslovne rezultate.
Upravo se u toj razlici između burzovnih rekorda i stvarnog stanja gospodarstva otvara jedna od zanimljivijih europskih investicijskih priča.
DAX je 12. studenoga tijekom trgovanja dosegnuo 27.001,67 bodova, a početkom ovoga tjedna povukao se na približno 26.600 bodova. Rast indeksa poduprli su niže cijene nafte, oporavak cikličkih sektora i očekivanja povećanja korporativne dobiti. Međutim, najveći dio pozornosti investitora i dalje je usmjeren prema velikim međunarodnim kompanijama.
Takva koncentracija ima svoje objašnjenje. Njemački burzovni divovi poput SAP-a, Siemensa i Allianza u velikoj mjeri ovise o globalnim tržištima. Njihovi rezultati često više govore o međunarodnoj potražnji, tehnološkim ulaganjima i financijskim tržištima nego o stanju njemačkoga gospodarstva.
Kompanije iz sastava DAX-a ostvaruju tek oko 15 posto svojih prihoda na domaćem tržištu, što pokazuje koliko njihov burzovni uspjeh ovisi o međunarodnom poslovanju.
Zašto MDAX zaostaje?
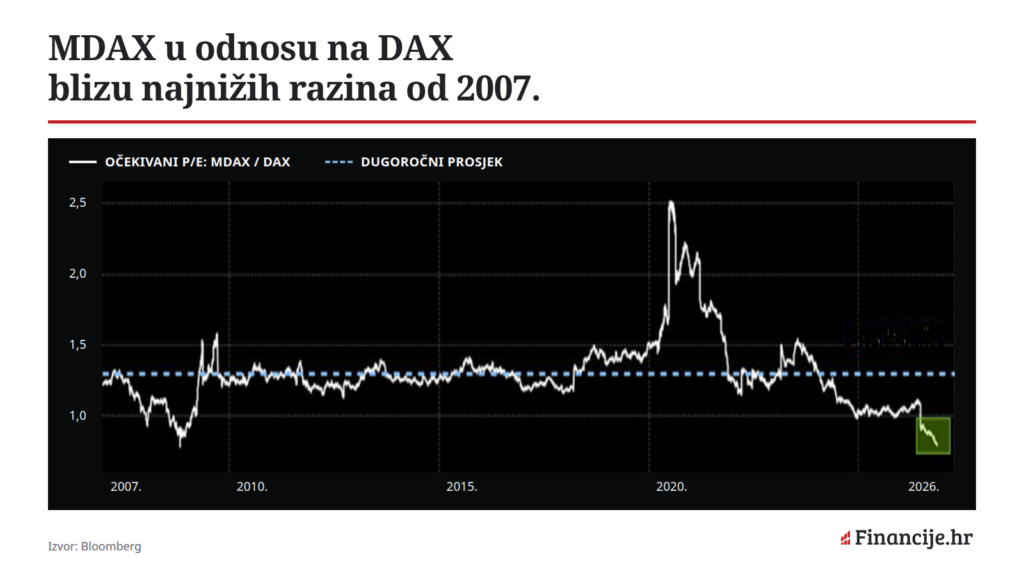
Mnogo izravniju izloženost njemačkom gospodarskom ciklusu imaju pojedine kompanije iz indeksa MDAX, koji okuplja 50 srednje velikih burzovnih kompanija. Njihove dionice posljednjih godina nisu pratile rast najvećih kompanija, zbog čega se razlika u vrednovanjima znatno povećala.
Očekivani omjer cijene i dobiti, odnosno P/E, indeksa MDAX kreće se oko 15, što je ispod njegova dugoročnog prosjeka. Još je izraženija razlika u odnosu na DAX, prema kojemu su srednje velike njemačke kompanije trenutačno vrednovane među najnižim razinama u gotovo dva desetljeća.
Još izraženiji diskont vidljiv je kod kompanija koje bi trebale imati izravnu korist od njemačkog fiskalnog paketa. Košarica dionica koju prati UBS trguje se uz približno 20 posto niže vrednovanje od europskog indeksa STOXX 600, što predstavlja najveću razliku u više od dvije godine.
Investitori, dakle, već plaćaju visoku cijenu za rezultate velikih kompanija, ali još nisu spremni jednako vrednovati očekivani oporavak domaće industrije.
Razlog je jednostavan. Državna potrošnja može povećati narudžbe, ali između političke odluke, provedbe projekta i rasta dobiti često prolaze tromjesečja, katkad i godine.
Milijarde državnih ulaganja tek trebaju pokazati puni učinak
Njemačka je pokrenula velik investicijski ciklus usmjeren prema infrastrukturi, obrani, energetici i modernizaciji gospodarstva. UBS procjenjuje da bi fiskalni poticaji mogli povećati gospodarski rast za približno 0,6 postotnih bodova godišnje u 2026. i 2027.
Prvi učinci već su vidljivi u očekivanjima poslovnih rezultata. Kompanije koje najmanje 30 posto prihoda ostvaruju u Njemačkoj zabilježile su u rujnu medijalno povećanje procjena dobiti od 2,1 posto, dok je kod ostalih povećanje iznosilo 0,5 posto.
Među potencijalnim korisnicima investicijskog ciklusa ističu se Friedrich Vorwerk, specijaliziran za energetsku infrastrukturu, proizvođač motora Deutz, proizvođač vjetroturbina Nordex te građevinska grupacija Strabag. Svaka od tih kompanija ima drukčiji poslovni model, ali zajednička im je mogućnost sudjelovanja u povećanom investicijskom ciklusu.
Pozitivni signali stižu i iz gospodarstva. Ifo indeks poslovne klime u listopadu je porastao na 90,2 boda, najvišu razinu od 2023. godine. Istodobno je poslovno raspoloženje njemačkih malih i srednjih poduzeća, prema istraživanju KfW-a, poboljšano šesti mjesec zaredom.
Unatoč tome, raspoloženje je još ispod dugoročnog prosjeka. Njemačka industrija i dalje se suočava s visokim troškovima energije, međunarodnom konkurencijom i sporom provedbom javnih projekata.
Hoće li se kapital preseliti prema srednjim kompanijama?
Najvažnije pitanje za investitore sada je može li rast dobiti opravdati povjerenje koje je tržište već pokazalo prema najvećim njemačkim kompanijama i istodobno potaknuti potražnju za dionicama izvan DAX-a.
Ako se rast narudžbi nastavi, a fiskalna potrošnja ubrza, dio kapitala mogao bi se postupno preusmjeriti prema srednjim kompanijama. Njihova niža vrednovanja pritom predstavljaju potencijalnu prednost, ali i odraz rizika da očekivani gospodarski oporavak neće biti dovoljno snažan.
Pročitajte još:
Za Hrvatsku je razvoj njemačkog gospodarstva posebno važan zbog snažnih trgovinskih veza. Veće njemačke industrijske investicije mogu otvoriti dodatni prostor hrvatskim dobavljačima, izvoznicima i prijevoznicima, osobito ako oporavak zahvati širi proizvodni sektor.
Burza pritom često anticipira gospodarske promjene prije nego što one postanu vidljive u službenim statistikama. DAX je taj korak već napravio. MDAX još nije.