Nvidia je u samo šest tjedana izgubila gotovo dva bilijuna dolara tržišne vrijednosti, a njezina dionica sada se trguje uz jedan od najnižih očekivanih omjera cijene i dobiti u posljednjih četrnaest godina.
Kompanija koja je postala simbol investicijskog procvata umjetne inteligencije u utorak objavljuje kvartalne rezultate, suočena s neizvjesnošću oko budućeg vodstva, sve većom zabrinutošću zbog isplativosti AI infrastrukture i ulagačima koji više nisu spremni plaćati gotovo bilo koju cijenu za obećanje budućeg rasta.
Nvidijina dionica u petak je završila trgovanje na 162,85 dolara, približno 33 posto ispod najviše vrijednosti u posljednjih godinu dana. Tržišna kapitalizacija kompanije spustila se na 3,93 bilijuna dolara, dok je očekivani omjer cijene i dobiti (forward P/E), prema podacima Yahoo Financea, pao na svega 10,31.
Takvo vrednovanje donedavno bi bilo teško zamisliti za kompaniju čiji prihodi rastu troznamenkastim stopama, a bruto marže dosežu 75 posto. Ipak, tržište ima razloga za oprez.
Nakon godina u kojima je Nvidia redovito nadmašivala očekivanja, ulagači sada pokušavaju procijeniti koliko će dugo njezini kupci nastaviti povećavati ulaganja u podatkovne centre, može li kompanija zadržati iznimnu profitabilnost te tko će naslijediti Jensena Huanga na čelu Nvidije i kako će njegov odlazak utjecati na buduću strategiju poslovanja.
Rezultati koji moraju opravdati više od očekivanja
Nvidia će u utorak nakon zatvaranja američkog tržišta objaviti rezultate trećeg tromjesečja fiskalne 2027. godine. Analitičari očekuju približno 109 milijardi dolara prihoda, odnosno rast od oko 91 posto na godišnjoj razini, uz prilagođenu zaradu od približno 2,47 do 2,49 dolara po dionici.
U prethodnom tromjesečju kompanija je ostvarila 96,2 milijarde dolara prihoda, što je 106 posto više nego godinu ranije. Od toga je čak 89 milijardi dolara ostvareno u poslovanju s podatkovnim centrima, segmentu koji danas generira više od 92 posto ukupnih prihoda.
Posebno je impresivna profitabilnost. Prilagođena bruto marža iznosila je 75 posto, a operativna dobit gotovo 64 milijarde dolara. Malo je velikih industrijskih ili tehnoloških kompanija koje uspijevaju istodobno ostvarivati tako visok rast i zadržavati toliku razliku između prihoda i izravnih troškova poslovanja.
Međutim, sama potvrda očekivanih prihoda možda neće biti dovoljna za preokret burzovnog trenda. Nvidia je za novo tromjesečje ranije prognozirala 108 milijardi dolara prihoda, uz odstupanje od dva posto, a konsenzus analitičara nalazi se tek nešto iznad te razine.
Ulagači će zato pozornije pratiti prognozu za sljedeće tromjesečje, dinamiku narudžbi i kretanje marži. Kompanija očekuje njihovo blago smanjenje na približno 74 posto, a rast troškova memorije i složenost novih sustava mogli bi dodatno pritisnuti profitabilnost.
Čak i mali pomaci imaju velike posljedice. Na kvartalnim prihodima od 109 milijardi dolara smanjenje bruto marže za jedan postotni bod znači približno 1,09 milijardi dolara manje bruto dobiti. Ako bi se takav pritisak nastavio, utjecaj na godišnju zaradu bio bi znatan.

Foto: Reuters/Dado Ruvic
Zašto se Nvidia vrednuje niže od konkurenata?
Nedavni pad učinio je Nvidiju izrazito zanimljivom u relativnom odnosu prema drugim proizvođačima poluvodiča.
Nedavni pad učinio je Nvidiju izrazito zanimljivom u usporedbi s drugim proizvođačima poluvodiča. Njezin očekivani omjer cijene i dobiti (forward P/E) iznosi svega 10,31, znatno manje od multiplikatora uz koje se trguju Broadcom, TSMC i AMD. Istodobno, Nvidia ostvaruje brži rast prihoda od većine konkurenata i zadržava jednu od najviših profitnih marži u industriji.
Na prvi pogled, razlika sugerira da je tržište možda pretjeralo u kažnjavanju Nvidije. Investitor koji kupuje njezinu dionicu danas plaća znatno manje za svaki dolar očekivane dobiti nego investitor koji kupuje AMD, iako Nvidia ostvaruje veće marže i raspolaže snažnijom pozicijom na tržištu AI akceleratora.
Ipak, usporedba multiplikatora ima ograničenja. TSMC je prvenstveno proizvođač čipova za druge kompanije, Broadcom ima drukčiju strukturu prihoda i značajan softverski segment, dok se kod AMD-a dio vrednovanja temelji na očekivanju povećanja tržišnog udjela.
Nvidijina najveća prednost nije ograničena na brzinu njezinih procesora. Kompanija je tijekom godina izgradila cjelovit ekosustav hardvera, softvera, mrežne infrastrukture i razvojnih alata. Platforma CUDA stvara visoke troškove prelaska na konkurentska rješenja, dok integracija čipova, poslužitelja i mrežnih sustava dodatno učvršćuje njezinu poziciju.
No upravo iznimno visoke marže privlače konkurenciju. AMD razvija vlastite AI akceleratore, Broadcom surađuje s velikim tehnološkim kompanijama na specijaliziranim čipovima, a Google i Amazon razvijaju procesore prilagođene vlastitim potrebama.
Takva konkurencija ne mora odmah ugroziti Nvidijino vodstvo. Dovoljno je da postupno smanji njezinu pregovaračku snagu ili ograniči budući rast cijena proizvoda.

Koliko je budućeg rasta već uračunato u cijenu Nvidije?
Nvidia je u posljednjih dvanaest mjeseci ostvarila gotovo 193 milijarde dolara neto dobiti, odnosno 7,91 dolar po dionici. Njezina sadašnja tržišna valuacija pritom podrazumijeva buduću godišnju zaradu od približno 15,8 dolara po dionici, gotovo dvostruko veću od ostvarene.
Koliko takva očekivanja utječu na vrijednost dionice pokazuje usporedba različitih scenarija. Uz očekivanu zaradu od 15,8 dolara po dionici i P/E omjer od 15, cijena bi iznosila približno 237 dolara, odnosno oko 45 posto više od sadašnje. Uz multiplikator od 12 dosegnula bi oko 190 dolara, dok bi pri P/E omjeru od osam pala na približno 126 dolara.
Takav raspon pokazuje koliko budući prinosi ovise o ostvarenju prognozirane dobiti, ali i povjerenju ulagača. Čak i uz nastavak rasta prihoda, pojačana konkurencija ili smanjenje bruto marže, koja trenutačno doseže oko 75 posto, mogli bi ograničiti rast zarade i dodatno pritisnuti cijenu dionice.
Nvidia tako ulazi u razdoblje u kojem više neće biti dovoljno samo nadmašivati kvartalna očekivanja. Za opravdavanje sadašnjeg vrednovanja morat će pokazati da se izniman rast dobiti može održati i kada se ulaganja u AI infrastrukturu počnu postupno normalizirati.
Damodaran i problem velikih očekivanja od umjetne inteligencije
Aswath Damodaran, profesor financija na Sveučilištu New York i jedan od najpoznatijih svjetskih stručnjaka za vrednovanje kompanija, u svojoj nedavnoj analizi upozorio je na problem koji naziva zabludom velikog tržišta (big market delusion).
Njegova je teza da veliko i brzo rastuće tržište ne jamči jednako velike profite svim kompanijama koje na njemu posluju. Upravo suprotno, očekivanja iznimnog rasta često potiču pretjerana ulaganja, ulazak novih konkurenata i rast kapaciteta koji s vremenom mogu nadmašiti stvarnu potražnju.
Damodaran pritom razlikuje tri skupine kompanija koje sudjeluju u razvoju umjetne inteligencije: dobavljače tehnologije i infrastrukture, investitore u izgradnju podatkovnih centara te kompanije koje umjetnu inteligenciju pretvaraju u komercijalne proizvode i usluge.
Nvidia pripada prvoj skupini, koja je dosad ostvarila neke od najvećih koristi od investicijskog ciklusa. No njezina je sudbina u velikoj mjeri povezana s kapitalnim izdacima kupaca.
Ako Microsoft, Alphabet, Amazon i drugi veliki investitori uspore izgradnju podatkovnih centara, Nvidia bi mogla osjetiti posljedice prije nego što se pokaže koliko je umjetna inteligencija doista promijenila produktivnost gospodarstva.
Damodaran upozorava da široka primjena nove tehnologije može biti vrlo uspješna, a da ulaganja u kompanije povezane s njezinim razvojem ipak ne ostvare očekivane prinose.
Nvidijina vodeća tehnološka pozicija pritom nije jamstvo nastavka rasta cijene dionice. Za njezinu dugoročnu vrijednost presudno će biti koliko će kompanija uspjeti zadržati sadašnju profitabilnost i stvarati novčani tok nakon što se tempo ulaganja u AI infrastrukturu počne usporavati.
Koliko vrijedi Nvidia ako rast počne usporavati?
U procjeni intrinzične vrijednosti posebno je zanimljiv odnos tržišne kapitalizacije i slobodnog novčanog toka. Nvidia je tijekom posljednjih dvanaest mjeseci ostvarila približno 127 milijardi dolara slobodnog novčanog toka, dok njezina tržišna vrijednost iznosi oko 3,93 bilijuna dolara. Ulagači tako za kompaniju plaćaju približno 31 put više od novca koji godišnje generira.
Pojednostavljeni model diskontiranih novčanih tokova (DCF) pokazuje koliko je sadašnja vrijednost osjetljiva na budući rast. Uz pretpostavku povećanja slobodnog novčanog toka od 15 posto godišnje tijekom prvih pet godina, osam posto tijekom sljedećih pet te trošak kapitala od deset posto, procijenjena vrijednost iznosi približno 158 dolara po dionici. Izračun uključuje dugoročnu stopu rasta od 3,5 posto i približno 24 milijarde dolara neto novca.
Takva procjena tek je nešto niža od tržišne cijene od 162,85 dolara, što sugerira da je značajan dio očekivanog budućeg rasta već uključen u vrednovanje. Za znatno višu intrinzičnu vrijednost Nvidia bi morala ostvarivati još snažniji rast novčanog toka, dulje zadržati iznimnu profitabilnost ili poslovati uz niži trošak kapitala.
S druge strane, usporavanje ulaganja u AI infrastrukturu, pad profitnih marži ili povećanje zahtijevanog prinosa investitora mogli bi značajno smanjiti procijenjenu vrijednost kompanije. Zbog toga povijesno nizak očekivani P/E, koliko god privlačno izgledao, sam po sebi nije dovoljan dokaz da je Nvidijina dionica podcijenjena.
Odlazak Huanga povećao je premiju rizika
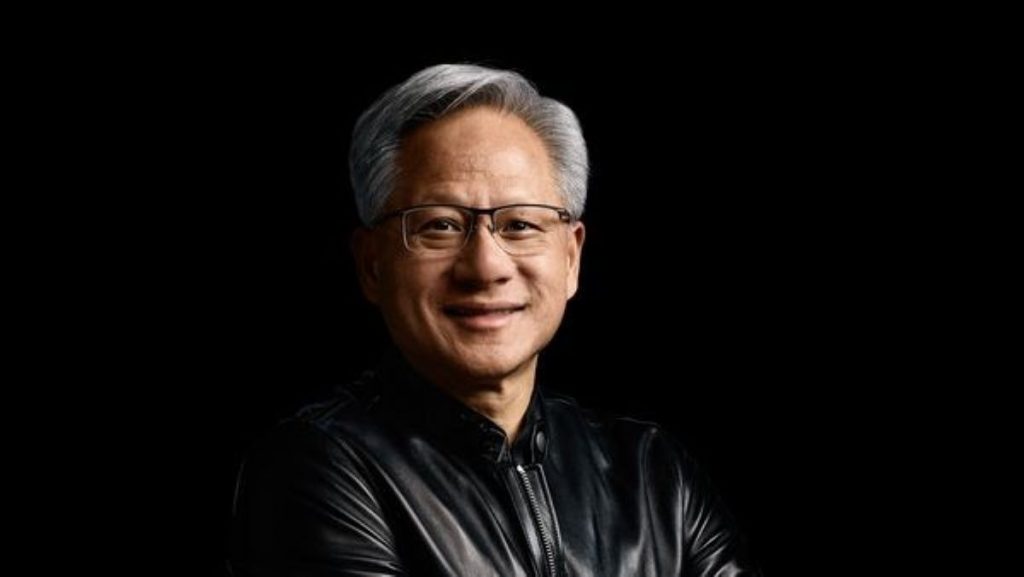
Na investicijsku neizvjesnost dodatno se nadovezala promjena na čelu Nvidije. Jensen Huang odstupio je s dužnosti predsjednika i izvršnog direktora, a privremeno vodstvo preuzela je dugogodišnja financijska direktorica Colette Kress.
Huang je tijekom više od tri desetljeća bio mnogo više od izvršnog direktora kompanije koju je suosnovao. Njegova je uloga bila ključna u usmjeravanju tehnološkog razvoja, odnosima s najvećim kupcima i oblikovanju strategije kojom je Nvidia od proizvođača grafičkih procesora izrasla u središnjeg dobavljača infrastrukture za umjetnu inteligenciju.
Njegov odlazak ne mijenja odmah postojeće proizvode, narudžbe ili tehnološke prednosti kompanije. Međutim, otvara pitanja o budućem strateškom smjeru, kontinuitetu odnosa s partnerima i sposobnosti nove uprave da održi dosadašnju brzinu razvoja.
U vrednovanju kompanija takva neizvjesnost obično se odražava kroz višu zahtijevanu stopu povrata. Čak i ako očekivani prihodi ostanu nepromijenjeni, povećana premija rizika može opravdati niži multiplikator.
To je jedan od razloga zbog kojih tržište možda više nije spremno Nvidiji dodijeliti vrednovanje koje je imala prije nekoliko mjeseci.
Tehnički pokazatelji upozoravaju da pritisak još nije završio
Tehnička slika Nvidijine dionice trenutačno je znatno slabija od njezinih fundamentalnih pokazatelja.
Cijena od 162,85 dolara nalazi se približno 24 posto ispod 50-dnevnog i 20 posto ispod 200-dnevnog pomičnog prosjeka. Indeks relativne snage RSI spustio se na oko 25 bodova, što upućuje na izraženu preprodanost.
Takve vrijednosti često prethode kratkoročnom oporavku, ali same po sebi ne potvrđuju završetak silaznog trenda. Tijekom snažnih korekcija dionica može ostati preprodana znatno dulje nego što investitori očekuju.
Područje između 150 i 160 dolara trenutačno predstavlja važnu zonu potpore, dok bi povratak prema 175 do 180 dolara bio prvi ozbiljniji test kupovne snage. Za stabilniju promjenu srednjoročnog trenda bilo bi potrebno ponovno približavanje pomičnim prosjecima, koji se nalaze iznad 200 dolara.
Dodatnu neizvjesnost pokazuje tržište opcija. Uoči objave rezultata opcijski ugovori sugeriraju da ulagači očekuju pomak cijene od približno sedam do devet posto nakon objave, u jednom ili drugom smjeru.

Foto: Pixabay.com
Je li pad Nvidije pretjeran?
Nvidijina dionica danas se trguje uz znatno povoljnije pokazatelje vrednovanja nego prije nekoliko mjeseci, dok poslovanje kompanije i dalje bilježi izniman rast prihoda i dobiti. Njezin tehnološki položaj, visoke profitne marže i razvijeni ekosustav predstavljaju snažne argumente za dugoročne investitore. Ipak, analiza budućih novčanih tokova pokazuje da sadašnja cijena već uključuje očekivanja nastavka vrlo visokog rasta.
Rezultati koji stižu u utorak mogli bi pokazati je li nedavni pad posljedica pretjerane reakcije tržišta ili početak trajnijeg preispitivanja Nvidijine vrijednosti. Osim prihoda i dobiti, presudne će biti prognoze novih narudžbi, održivost marži i poruke nove uprave o budućem poslovanju.
Nvidia pritom ostaje u središtu šireg pitanja koje sve više zaokuplja Wall Street: koliko dugo velike tehnološke kompanije mogu povećavati ulaganja u umjetnu inteligenciju prije nego što od njih počnu zahtijevati odgovarajuće financijske povrate?
Pročitajte još:
Za ulagače koji vjeruju u nastavak snažnog investicijskog ciklusa sadašnja cijena može predstavljati priliku kakva se rijetko pojavljivala proteklih godina. Oni oprezniji imaju razlog pričekati potvrdu da se rast Nvidijine zarade neće usporiti brže nego što tržište trenutačno očekuje.
Nvidijina najveća prednost ostaje njezina sposobnost da na ulaganjima u umjetnu inteligenciju zarađuje već danas. Najveći rizik za dioničare jest cijena koju će tržište biti spremno platiti za tu zaradu sutra.