Japan i Kina u srpnju su zajedno smanjili ulaganja u američke državne vrijednosnice za 28,2 milijarde dolara. Za Washington, koji se mora zaduživati kako bi financirao proračunski manjak i otplaćivao dospjeli dug, takvo povlačenje otvara pitanje koliko će morati platiti da privuče druge kupce.
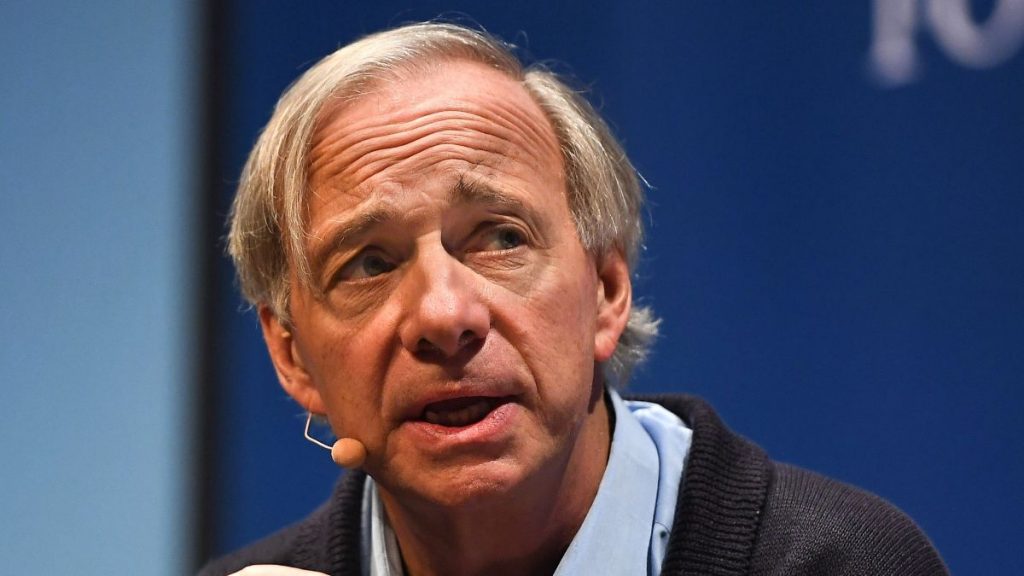
Upravo na taj rizik upozorava Ray Dalio, osnivač Bridgewater Associatesa, povezujući državnu potrošnju, geopolitičke napetosti i velika ulaganja u umjetnu inteligenciju.
Prema podacima američkog Ministarstva financija, japanski portfelj američkih državnih vrijednosnica krajem srpnja iznosio je 1.103,9 milijardi dolara, odnosno 12,8 milijardi manje nego mjesec ranije. Kineski je smanjen za 15,4 milijarde, na 618 milijardi dolara. Japan ostaje najveći strani imatelj, dok se između njega i Kine nalazi Velika Britanija.
Dalio je u razgovoru za Bloomberg u Singapuru upozorio da geopolitičko suparništvo otežava financijski odnos Washingtona i Pekinga. Kina, prema njegovoj ocjeni, nema želju nastaviti gomilati američki dug, dok Japan ima razloge za povlačenje dijela kapitala.
Ponovio je i procjenu da bi SAD u sljedeće tri godine mogao doživjeti dužničku krizu. To je njegov scenarij rizika, čije ostvarenje ovisi o fiskalnoj politici, gospodarskom rastu i ponašanju ulagača.
Kupci postoje, ali mogu tražiti višu kamatu
Podaci ipak pokazuju da povlačenje dvaju velikih vjerovnika zasad nije preraslo u opći bijeg stranog kapitala. Ukupna strana ulaganja u američke državne vrijednosnice u srpnju su iznosila 9.248,1 milijardu dolara. Bila su 50,4 milijarde niža nego u lipnju, ali 138,6 milijardi viša nego godinu ranije. Ulaganja pripisana Velikoj Britaniji istodobno su porasla za 58,4 milijarde dolara.
Dio vrijednosnica vodi se preko skrbničkih računa u međunarodnim financijskim središtima, pa mjesto evidentiranja ne otkriva uvijek krajnjeg vlasnika. Zbog toga se ni promjena vrijednosti pojedinog nacionalnog portfelja ne može automatski tumačiti kao odluka tamošnje vlade o prodaji.
Za američke javne financije presudno je pod kojim će uvjetima tržište prihvatiti nova izdanja. Kada ponuda obveznica raste brže od potražnje, njihove cijene dolaze pod pritisak, a prinosi rastu. Time država postupno skuplje financira manjak i zamjenjuje dospjeli dug.
Taj se trošak ne prenosi odmah na cjelokupan postojeći dug. Obveznice s fiksnom kamatom zadržavaju ugovorene uvjete do dospijeća. Pritisak se povećava kroz nova zaduženja i refinanciranje, pa dulje razdoblje visokih prinosa može biti fiskalno teže od kratkotrajnog tržišnog potresa.
Razmjer pokazuje jednostavan izračun: refinanciranje bilijun dolara duga uz kamatu višu za jedan postotni bod znači dodatnih deset milijardi dolara godišnjih kamata. To je ilustracija osjetljivosti troška zaduživanja, a ne procjena konkretnog američkog izdanja.
Američki ministar financija Scott Bessent početkom tjedna poručio je da će gospodarski rast i disciplina u potrošnji promijeniti putanju zaduživanja. Uspjeh takve politike ovisit će o tome može li država smanjivati potrebu za novim dugom dovoljno brzo da ublaži rast kamatnih rashoda.
Skuplji državni dug podiže ljestvicu ulaganjima u AI
Dalio u istom kontekstu upozorava na financiranje umjetne inteligencije. Njegova je zabrinutost da oslanjanje na dug povećava ranjivost velikih tehnoloških ulaganja na promjene uvjeta financiranja.
Veza između državnih obveznica i podatkovnih centara prolazi kroz cijenu kapitala. Prinos na američke državne vrijednosnice važna je referentna stopa za dolarsko zaduživanje. Kompanije u pravilu plaćaju dodatak koji odražava njihov kreditni rizik. Ako referentni prinos raste, novo financiranje može poskupjeti i poduzeću čije se poslovanje nije pogoršalo.
Istodobno, viša diskontna stopa smanjuje sadašnju vrijednost očekivanih budućih zarada. Projekti koji povrat ulaganja očekuju tek nakon više godina zato su posebno osjetljivi na promjenu cijene novca.
Pročitajte još:
Izloženost pritom ovisi o bilanci svakog ulagača. Kompanija sa snažnim novčanim tokom lakše financira izgradnju infrastrukture iz vlastitog poslovanja. Zaduženiji projekt, čiji prihodi tek trebaju dosegnuti planiranu razinu, ima manje prostora za kašnjenja, slabiju potražnju ili novo poskupljenje financiranja.
Dalijevo upozorenje stoga otvara šire pitanje od ponašanja dvaju azijskih vjerovnika. Washington mora uvjeriti tržište da može održivo financirati svoje obveze, a kompanije da će skupa ulaganja stvarati dovoljno prihoda za povrat kapitala.