Banke su dugo na putovanjima zarađivale kada bi njihovi klijenti posegnuli za karticom. U SAD-u im to više nije dovoljno. Sve češće žele biti i mjesto na kojem će klijent odlučiti kamo putuje, pronaći hotel ili avionsku kartu, obaviti rezervaciju i potrošiti bodove koje je prikupio karticom. Time ulaze u prostor koji su posljednja dva desetljeća zauzimali Booking, Expedia i druge internetske platforme za putovanja.
Koliko se odnos snaga mijenja pokazuje najnovije istraživanje Skift Researcha. Na pitanje koji su im programi lojalnosti najvrjedniji, 32 posto putnika odabralo je programe banaka i kreditnih kartica. Hotelske programe izdvojilo je 26 posto ispitanika, programe aviokompanija 20 posto, dok su online turističke agencije, odnosno OTA platforme, dobile samo osam posto.
Direktna rezervacija kod pružatelja usluge u istom istraživanju i dalje ostaje kanal kojem putnici najviše vjeruju. Banke, međutim, dobivaju mogućnost da odnos s klijentom koji je počinjao plaćanjem prošire na cijeli proces kupnje putovanja.
Skift Research taj je proces još početkom 2025. opisao kao pomicanje banaka i kartičarskih kompanija od podrške tuđim programima lojalnosti prema pokretanju vlastitih platformi za rezervacije. Time u pojedinim segmentima od partnera turističke industrije postaju i njezini konkurenti.
Najbolji primjer koliko daleko taj model može otići jest JPMorgan Chase. Prema godišnjem izvješću banke za 2025., Chase Travel postao je treći najveći pružatelj leisure putovanja u SAD-u. Vrijednost rezervacija preko platforme dosegnula je 13 milijardi dolara, tri puta više nego 2021. i 12 posto više nego godinu ranije. Preko Chaseovih platformi za putovanja i kupnju banka je u 2025. privukla 5,2 posto ukupne potrošnje svojih klijenata koja joj je dostupna kroz kartično poslovanje, u odnosu na tri posto četiri godine ranije.
Za banku je računica jasna. Ako klijent avionsku kartu ili hotel rezervira unutar njezina sustava, ona više ne sudjeluje samo u posljednjem koraku, odnosno plaćanju. Može povezati rezervaciju s bodovima, osiguranjem, pogodnostima u zračnim lukama i drugim proizvodima te korisnika zadržati unutar vlastitog digitalnog ekosustava.
Sličnim putem ide Capital One. Njegova platforma Capital One Travel pokrenuta je 2021. u suradnji s Hopperom, a korisnicima je, uz rezervacije hotela, letova i automobila, ponudila predviđanje kretanja cijena, upozorenja na promjene i zaštitu od pada cijene. U ožujku ove godine kompanija je najavila novu fazu razvoja i zasebnu aplikaciju Capital One Travel, uz podatak da je od pokretanja platforme obujam rezervacija porastao više od deset puta.
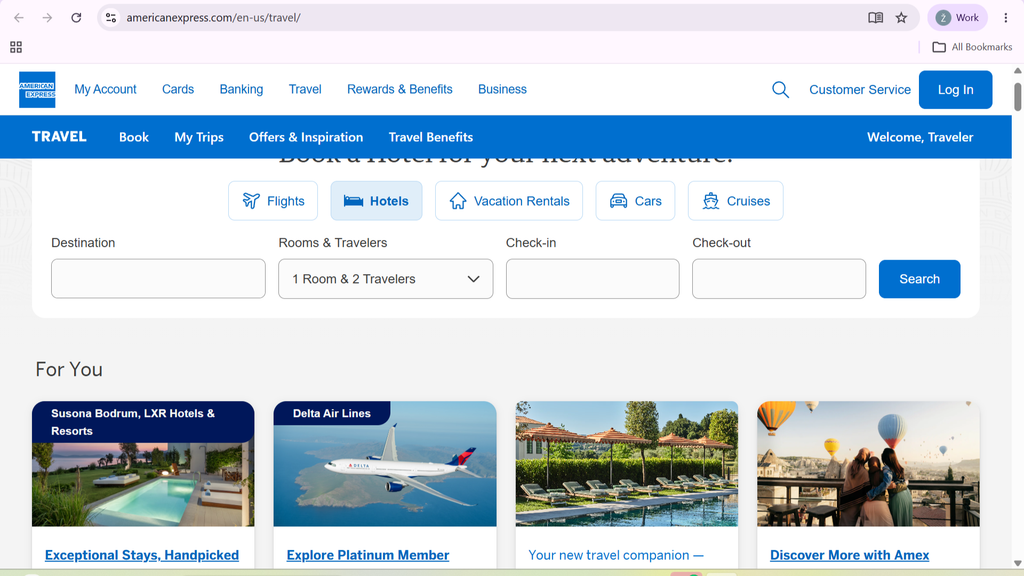
American Express u tom je poslu još dulje. Njegova platforma danas omogućuje rezervaciju avionskih karata, hotela, smještaja za odmor, rent-a-cara i krstarenja, a turistička ponuda izravno je povezana s Membership Rewards programom i pogodnostima pojedinih kartica.
Europa ide istim smjerom, ali drukčijim putem
Američki primjer ipak se ne može jednostavno preslikati na Hrvatsku i ostatak Europske unije. Jedna od važnih razlika nalazi se u samoj ekonomici kartičnog poslovanja. U EU-u su međubankovne naknade za potrošačke kartice regulirane i ograničene na najviše 0,2 posto vrijednosti transakcije za debitne i 0,3 posto za kreditne kartice.
Na tu razliku upozorava i Srđan Škrokov, Card Tribe Lead OTP banke.
„U SAD-u su naknade koje banke izdavatelji ostvaruju od kartičnih shema po svakoj transakciji znatno više i nisu ograničene na način na koji su strogo regulirane unutar Europske unije. Takav model američkim bankama ostavlja puno širi financijski prostor za izdašne programe lojalnosti i razvoj vlastitih booking platformi“, kaže Škrokov.
Trend ipak nije ograničen samo na SAD. Britanski Lloyds, primjerice, u mobilnom bankarstvu ima Travel Hub preko kojeg njegovi klijenti mogu rezervirati hotele i avionske karte.
Za hrvatske korisnike najrazvijeniji primjer zasad predstavlja Revolut. U njegovoj aplikaciji moguće je rezervirati smještaj i turističke aktivnosti, a usluga je povezana s programom nagrađivanja RevPoints.
Domaće banke još nisu izgradile platformu usporedivu s Chase Travelom, ali odgovori PBZ Carda i OTP banke pokazuju da su pojedine dijelove tog modela već počele povezivati.
Ines Gudelj, izvršna direktorica Ureda za upravljanje zadovoljstvom klijenata i Premium Concierge PBZ Carda, kaže da je promet korisnika Premium Visa kartica u kategoriji putovanja i turističkih usluga u 2024. porastao 14,5 posto u odnosu na godinu prije, a tijekom 2025. dodatnih 11,2 posto.
„Uspoređujući 2025. s 2023. godinom, riječ je o ukupnom rastu od 27,3 posto“, kaže Gudelj.
Rast, prema njezinim riječima, prati i očekivanje korisnika da uz samo plaćanje dobiju programe vjernosti, osiguranja i druge pogodnosti povezane s putovanjima.
PBZ pritom već ima i konkretan rezervacijski kanal. Putem platforme PBZ Card Travel i specijaliziranih usluga korisnicima su dostupne rezervacija i kupnja aviokarata, a korisnici Premium Visa kartica mogu ih plaćati na rate bez kamata i naknada. Usluga je dostupna i korisnicima kartica drugih brendova i izdavatelja.
Putovanja su povezana i s programom Premium Rewards, u kojem se prikupljeni bodovi mogu koristiti kod partnera iz različitih djelatnosti, uključujući hotele, restorane i zrakoplovne prijevoznike. Za korisnike Premium Visa Infinite kartice PBZ Card nudi i concierge uslugu koja uključuje pomoć pri organizaciji putovanja, rezervaciji restorana, prijevoza i ulaznica.
Još konkretniji spoj loyalty programa i same rezervacije opisuje OTP banka. Škrokov kaže da banka već surađuje s partnerima iz turističkog sektora te da korisnici prikupljene bodove mogu povezati s rezervacijom smještaja.
„Ideja u kojoj klijent kroz loyalty program može iskoristiti prikupljene bodove za popust pri rezervaciji smještaja kod partnerske agencije je naša realnost“, kaže Škrokov.
OTP nije naveo precizan udio turističkih usluga u ukupnoj kartičnoj potrošnji, ali u banci potvrđuju da posljednjih godina bilježe stabilan rast transakcija povezanih s inozemnom potrošnjom. Škrokov putovanja opisuje kao jedan od najjačih motiva za razvoj loyalty programa, a daljnju integraciju partnerskih turističkih usluga u taj program kao logičan smjer.
„Iako je europsko, pa tako i hrvatsko tržište zbog te regulative izazovnije, svakako idemo u smjeru stvaranja širih digitalnih ekosustava“, kaže Škrokov.
Pročitajte još:
Hrvatsko tržište tako još nema bankarski ekvivalent Bookingu, ali pojedini njegovi elementi već postoje.
Upravo oko tog odnosa hoteli se godinama bore s velikim platformama za rezervacije. Sada se između gosta i putovanja polako ubacuju i oni koji već znaju čime će ga platiti.