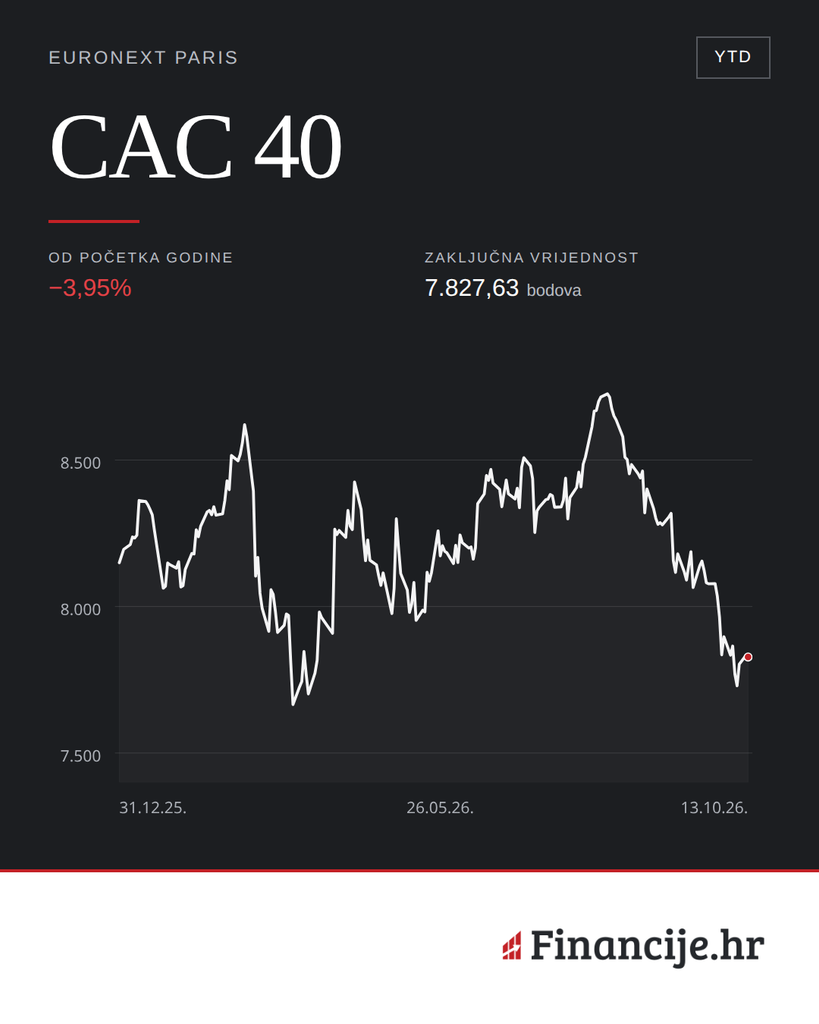
Francusko tržište dionica već dvije i pol godine zaostaje za ostatkom Europe, a kombinacija političke nestabilnosti, visokog javnog duga i slabijih rezultata luksuzne industrije dodatno je smanjila interes međunarodnih ulagatelja.
Od proljeća 2024. francuske dionice ostvarile su više od 20 posto slabiji rezultat od šireg europskog tržišta, dok se njihov omjer cijene i očekivane dobiti sada nalazi pet posto ispod usporedivih europskih kompanija. To je najveći relativni diskont od kraja 2016. godine.
Prema listopadskom istraživanju Bank of America, 56 posto anketiranih upravitelja fondova planira držati francuske dionice ispod njihove zastupljenosti u referentnim indeksima tijekom sljedećih dvanaest mjeseci. Riječ je o izrazito negativnom raspoloženju koje je povezano s rastućom zabrinutošću oko francuskih javnih financija i predsjedničkih izbora 2027. godine.
Međutim, za procjenu francuskog tržišta važnije je pitanje zbog čega pojedine dionice gube vrijednost i koliko njihov pad odgovara promjenama poslovnih rezultata.
Luksuzne kompanije izgubile stotine milijardi dolara vrijednosti
Jedan od glavnih razloga slabosti francuskog tržišta nalazi se u industriji luksuznih proizvoda. LVMH, Hermès i Kering godinama su bili među najvažnijim pokretačima rasta pariške burze, zahvaljujući snažnoj globalnoj potražnji i visokim profitnim maržama.
Taj se poslovni model našao pod pritiskom zbog usporavanja kineskog gospodarstva i slabije potrošnje na luksuznu robu. Tako su europske luksuzne kompanije tijekom ove godine izgubile su približno 350 milijardi dolara tržišne kapitalizacije.
Posebno je pogođen LVMH, najveća svjetska grupacija luksuznih proizvoda. Njezina je dionica tijekom godine izgubila više od 40 posto vrijednosti, a poslovni rezultati za treće tromjesečje dodatno su potvrdili slabost najvažnijeg segmenta poslovanja.
Pad prodaje mode i kožne galanterije pokazuje da se problemi luksuzne industrije ne mogu pripisati samo nepovoljnom raspoloženju ulagatelja. Slabija potražnja izravno utječe na rast prihoda i očekivanu profitabilnost.
Za francuski CAC 40 to ima posebnu važnost jer luksuzne kompanije zauzimaju značajan dio tržišne kapitalizacije indeksa. Njihov pad može potisnuti ukupnu izvedbu francuske burze čak i kada drugi sektori ostvaruju dobre rezultate.
Banke i industrija suočavaju se s drukčijim rizicima
Uz luksuzni sektor, povećani pritisak osjećaju francuske banke. Dionice BNP Paribasa, Crédit Agricolea i Société Généralea od početka kolovoza izgubile su u prosjeku približno 20 posto vrijednosti.
Francuske banke značajno su povezane s gospodarstvom i državnim financijama, pa povećanje prinosa na državne obveznice imalo je utjecaja i na vrijednost njihovih portfelja, troškove financiranja i kreditnu aktivnost.
Rast kamata povećava prihode banaka od kredita, ali istodobno povećava troškove depozita, slabi potražnju za novim financiranjem i povećava rizik neuredne otplate.
Tržišni pritisci odražavaju se i na dionice francuskih industrijskih kompanija. Tako je dionica Schneider Electrica početkom listopada pala približno deset posto nakon objave velikog preuzimanja američke softverske kompanije PTC. Investitori su reagirali na cijenu transakcije i njezin mogući učinak na financijske pokazatelje.
Politički rizik dodatno smanjuje vrednovanja
Poslovni problemi kompanija samo su dio objašnjenja francuskog zaostajanja. Drugi je dio povezan s rastom troškova državnog zaduživanja.
Razlika između prinosa francuskih i njemačkih desetogodišnjih državnih obveznica početkom listopada dosegnula je približno 140 baznih bodova, odnosno 1,4 postotna boda. Riječ je o razini usporedivoj s razdobljem europske dužničke krize 2011. i 2012. godine.
Francuska je u 2027. predvidjela ukupne potrebe za financiranjem od gotovo 340 milijardi eura, dok visoki proračunski deficit i političke podjele otežavaju provedbu fiskalne konsolidacije.
Za tržište dionica rast prinosa na državne obveznice važan je iz dva razloga. Prvo, povećava referentnu cijenu financiranja poduzeća. Drugo, povećava prinos koji ulagatelji očekuju od rizičnije imovine, što može smanjiti iznose koje su spremni platiti za buduću dobit kompanija.
Takav učinak posebno je važan za poduzeća čija se vrijednost temelji na očekivanom dugoročnom rastu. Međunarodna prisutnost velikih francuskih kompanija smanjuje njihovu izravnu ovisnost o domaćem gospodarstvu, ali ne uklanja utjecaj promjena u tržišnom vrednovanju.
Jesu li francuske dionice dovoljno pojeftinile?
Nakon dugotrajnog zaostajanja francusko tržište ponovno privlači pozornost dijela analitičara. Bank of America početkom listopada povećala je preporučenu izloženost francuskim dionicama, procjenjujući da je najveći dio očekivanih političkih i fiskalnih rizika već uključen u njihove cijene.
Osnova te procjene jest petpostotni diskont u odnosu na ostatak kontinentalne Europe, mjeren omjerom cijene dionica i očekivane dobiti u sljedećih dvanaest mjeseci.
Ipak, niže vrednovanje samo po sebi ne znači da su dionice povoljne. Ako očekivana dobit kompanija nastavi padati, sadašnji diskont može se pokazati opravdanim.
Za procjenu stvarne privlačnosti ulaganja potrebno je pratiti ostvaruju li kompanije prognozirani rast prihoda, održavaju li profitne marže i koliko se mijenjaju očekivanja njihove buduće dobiti.
Pročitajte još:
Dodatni problem za francusko tržište predstavlja neujednačena struktura indeksa. Oporavak luksuznih kompanija mogao bi snažno poduprijeti CAC 40, ali slabiji rezultati banaka ili industrijskih poduzeća mogli bi ograničiti ukupni rast.
Razlika između pojedinih kompanija zato je važnija od jednostavne procjene je li cijela francuska burza jeftina ili skupa.