Financijska pismenost postaje sve važnija u vremenu rasta životnih troškova, sve dostupnijih mogućnosti ulaganja i sve većeg utjecaja digitalnih tehnologija i umjetne inteligencije na svakodnevne odluke. Ipak, poznavanje financijskih pojmova samo po sebi nije dovoljno da bi građani donosili kvalitetne odluke o novcu.
Potrebno je razvijati kritičko razmišljanje, razumjeti odnos rizika i prinosa te stvoriti naviku dugoročnog planiranja i štednje, a pritom osigurati da financijsko znanje bude dostupno svima, neovisno o njihovim primanjima.
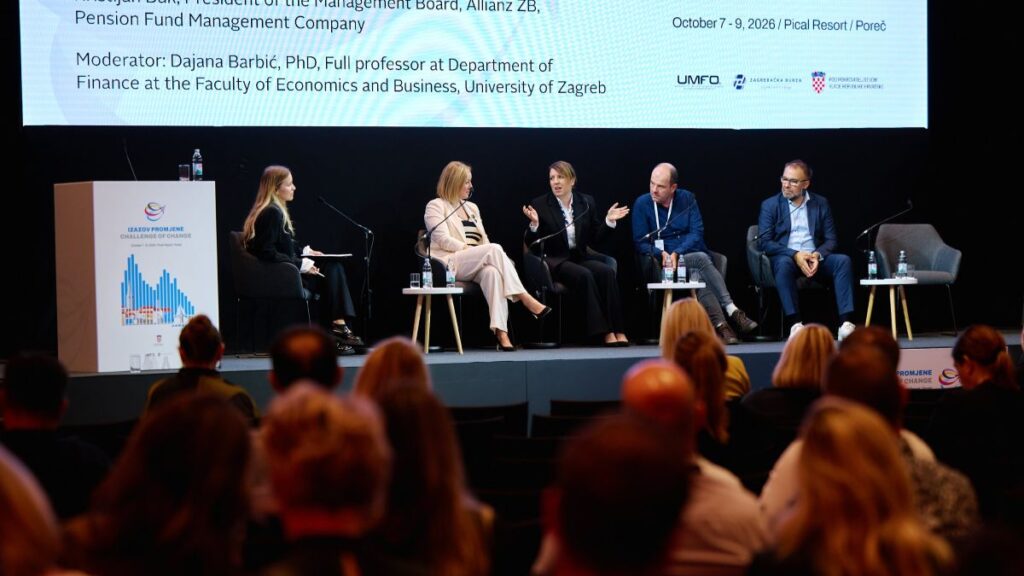
To su ključne poruke panela ‘Financijska pismenost: Znanje, odgovornost i odluke za financijsku budućnost’, održanog u sklopu konferencije ‘Izazov promjene’ prošli tjedan u Poreču, u hotelu Pical, dijelu Pical Resorta. Sudionici panela, predstavnici Ministarstva financija, akademske zajednice, Hrvatske agencije za nadzor financijskih usluga (Hanfa) i mirovinskog sustava, složili su se da financijsku pismenost treba sustavno razvijati, osobito među mladima, ali i poticati građane da stečeno znanje primjenjuju u svakodnevnom životu.
Ana Zorić, ravnateljica Uprave za gospodarstvo i financijski sustav u Ministarstvu financija, istaknula je da je Hrvatska prošle godine obilježila deset godina sustavnog bavljenja financijskom pismenošću. U tom je razdoblju poseban naglasak bio na jačanju financijske pismenosti u obrazovnom sustavu, što će ostati jedan od prioriteta i u budućnosti.
“Mlade generacije koje dolaze imaju puno izvora informacija na raspolaganju i mislim da je važnije nego ikada da te informacije budu vjerodostojne i točne”, poručila je Zorić, upozorivši na izazove koje donosi sve šira primjena umjetne inteligencije. Odgovori AI-ja često zvuče uvjerljivo, zbog čega korisnici mogu steći dojam da ih nije potrebno dodatno provjeravati. Upravo zato, naglasila je, kod mladih treba razvijati kritičko razmišljanje o financijskim odlukama i sposobnost prepoznavanja potencijalno obmanjujućih ponuda.
“Uvijek upozoravamo da kada nešto zvuči predobro da bi bilo istinito, možda nije istinito”, rekla je Zorić, dodajući da Hrvatska kontinuirano napreduje u području financijske pismenosti, premda bi rezultati mogli biti i bolji. Prema njezinim riječima, tema je posljednjih godina znatno prisutnija u javnosti, a građani pokazuju sve veći interes za financijska znanja.
Kao važan korak u daljnjem razvoju financijske pismenosti istaknula je suradnju Ministarstva financija s Ministarstvom znanosti i obrazovanja. Cilj je osigurati da učenici i studenti steknu znanja potrebna za donošenje informiranih financijskih odluka, što je važno i za šire gospodarstvo jer financijski pismeni građani mogu pridonijeti gospodarskom rastu.
Zorić se zauzela i za to da financijska pismenost u budućnosti postane obvezan dio obrazovanja. Pritom je upozorila da je jedan od najvećih izazova osposobljavanje nastavnika i profesora koji bi ta znanja trebali prenositi učenicima i studentima. Ministarstvo financija, najavila je, dat će dodatni poticaj tom procesu.
Govoreći o umjetnoj inteligenciji, naglasila je da je građani ne bi trebali koristiti kao zamjenu za stručne financijske savjete, nego kao izvor informacija koje je potrebno provjeriti. U tom kontekstu najavila je i novi portal financijske pismenosti, na kojem bi na jednom mjestu trebale biti dostupne informacije važne za građane.
No čak i kada ljudi raspolažu potrebnim informacijama, to ne znači da će se ponašati u skladu s njima. Na taj je problem upozorio Zvonimir Galić, redoviti profesor na Odsjeku za psihologiju Filozofskog fakulteta u Zagrebu, istaknuvši da između znanja i ponašanja postoji velik jaz.
“Znanje ne vodi ponašanju”, rekao je Galić, objašnjavajući da ljudi često ne primjenjuju ono što znaju čak ni kada je riječ o očuvanju zdravlja, a slično se događa i u upravljanju osobnim financijama. Financijska pismenost, smatra, nužan je preduvjet odgovornog ponašanja, ali za njezinu primjenu potrebno je upravljati motivacijom i stvoriti uvjete u kojima će se financijski odgovorne odluke ljudima isplatiti.
Prema njegovim riječima, važno je da građani mogu vidjeti konkretne rezultate svojeg financijskog znanja. Istodobno, na njihove odluke utječu i širi društveni uvjeti. U Hrvatskoj se smanjuje nejednakost u dohocima, ali raste nejednakost u imovini, što dodatno otežava stvaranje osjećaja da se dugoročno planiranje i štednja svima jednako isplate.
Galić je upozorio i na kulturološke promjene povezane s rastom potrošnje i digitalizacijom kupovine. Ljudi su sve više izloženi mogućnostima jednostavne i brze potrošnje, dok se koristi štednje i ulaganja često ostvaruju tek u daljoj budućnosti. Upravo je zato teško odoljeti situacijama u kojima zadovoljstvo dolazi odmah, a trošak nastupa poslije.
U tom kontekstu važnu ulogu imaju i influenceri te drugi izvori financijskih savjeta na društvenim mrežama. Ljudi su, upozorio je Galić, skloniji vjerovati osobama koje im se sviđaju, čak i kada za to nemaju dovoljno razloga. Isti se obrazac može pojaviti pri korištenju alata umjetne inteligencije, čiji odgovori mogu djelovati uvjerljivo bez obzira na njihovu točnost. Zbog toga je nužno razvijati kritički odnos prema informacijama i jačati povjerenje u institucije, uz istodobno povećanje njihove dostupnosti građanima.
Na financijske odluke snažno utječe i visina primanja. Galić je naveo da prosječna plaća u Hrvatskoj iznosi oko 1.550 eura, a medijalna oko 1.340 eura, pri čemu ga posebno veseli približavanje medijalne i prosječne plaće. Smatra da bi to moglo otvoriti više prostora za ulaganje dijelu građana koji si ga dosad nisu mogli priuštiti. S druge strane, umirovljenici s medijalnom mirovinom od oko 600 eura često se moraju usredotočiti na podmirivanje osnovnih životnih troškova, zbog čega im preostaje malo prostora za štednju i ulaganje.
“Kad manje imaš, onda moraš biti racionalniji i financijski pismeniji”, istaknuo je Galić, upozorivši pritom na začarani krug u kojem financijska oskudica i stres dodatno otežavaju donošenje promišljenih odluka. Želi li se promijeniti financijsko ponašanje građana, smatra, nije dovoljno educirati pojedince, nego je potrebno mijenjati i okolnosti u kojima žive.
Martina Verić, članica Upravnog vijeća Hanfe, naglasila je da financijska pismenost podrazumijeva razumijevanje rizika, prinosa i karakteristika financijskih instrumenata, ali da njezina suština leži u odgovornom ponašanju i dugoročnom planiranju.
Građani bi, prema njezinim riječima, već u mladosti trebali početi razmišljati o tome kakav život žele voditi u budućnosti, koliko će im novca trebati u mirovini i na koji način mogu ostvariti svoje ciljeve. Bilo da je riječ o kupnji nekretnine, putovanju ili financijskoj sigurnosti u starosti, do cilja se najčešće dolazi postupnim izdvajanjem novca.
Prvi je korak definirati što je pojedincu važno, zatim utvrditi koliko sredstava ima na raspolaganju i odabrati način na koji će ih koristiti. Štednja na bankovnom računu u pravilu nosi manji rizik, dok ulaganje u različite financijske instrumente može ponuditi veće potencijalne prinose, ali i veće mogućnosti gubitka.
Verić smatra da građani ne moraju poznavati svaki tehnički detalj financijskih proizvoda, ali moraju razumjeti koliko mogu zaraditi i koliko izgubiti. Različite vrste investicijskih fondova imaju različite razine rizika, pa je važno da ulagatelji prije donošenja odluke razumiju odnos rizika i očekivanog prinosa te odaberu instrumente u skladu sa svojim ciljevima i mogućnostima.
Iako je važno da građani razumiju osnovne ekonomske pojmove, poput inflacije, Verić smatra da je još važnije razviti sposobnost kritičkog promišljanja o ulaganju i naviku informiranja. Posebno je istaknula potrebu da građani aktivnije biraju mirovinske fondove i počnu više koristiti mogućnosti dugoročne štednje u trećem mirovinskom stupu.
Na važnost redovite štednje upozorio je i Kristijan Buk, predsjednik Uprave Allianz ZB-a, društva koje upravlja obveznim i dobrovoljnim mirovinskim fondovima u Hrvatskoj. Smatra da dugoročna štednja ne mora podrazumijevati velika odricanja te da i relativno mali mjesečni iznosi mogu imati važnu ulogu u osiguravanju financijske stabilnosti u budućnosti.
“Ljudi se stvarno ne trebaju ničega odricati ako potroše 50 ili 30 eura mjesečno na neku vrstu dugoročne štednje”, poručio je Buk, upozorivši da su potrošačke navike trenutačno snažne, dok se o budućim financijskim potrebama često razmišlja premalo. Kao i ostali sudionici panela, smatra da bi financijska pismenost trebala imati znatno važnije mjesto u obrazovnom sustavu. Umjesto oslanjanja isključivo na pojedinačne projekte i dobrovoljne edukacije, sustavno poučavanje u školama omogućilo bi da financijska znanja steknu svi mladi.
Buk je pritom istaknuo da produljenje životnog vijeka mijenja i način na koji bi ljudi trebali razmišljati o mirovini. Buduće generacije mogle bi raditi do približno 70. godine, zbog čega će dugoročno planiranje financijske sigurnosti biti još važnije. Mladima je stoga poručio da počnu štedjeti na vrijeme kako bi u starijoj dobi imali više mogućnosti za kvalitetan život.
Osvrnuo se i na tradicionalna očekivanja povezana s kupnjom vlastitog stana i automobila. Smatra da će buduće generacije zbog veće mobilnosti i češćih promjena mjesta stanovanja možda drukčije gledati na vlasništvo nad nekretninama. Dugoročni najam mogao bi biti praktičnije rješenje za one koji često mijenjaju grad ili državu, dok bi kvalitetan javni prijevoz u velikim gradovima mogao smanjiti potrebu za posjedovanjem automobila.
Poruke sudionika panela upućuju na to da financijska pismenost nije samo pitanje poznavanja financijskih proizvoda, kamata ili inflacije. Ona uključuje sposobnost postavljanja ciljeva, procjene vlastitih mogućnosti, prepoznavanja rizika i donošenja odluka koje uzimaju u obzir dugoročnu financijsku sigurnost. Za njezin razvoj pritom nije dovoljna samo odgovornost pojedinca. Potrebni su kvalitetno obrazovanje, pouzdani izvori informacija, dostupne institucije i gospodarski uvjeti u kojima građani mogu primijeniti naučeno i od toga imati konkretnu korist.
Financijska pismenost postat će još važnija ako se građanima otvore dodatne mogućnosti ulaganja. Jedna od njih je najavljeni Hrvatski investicijski račun (HIR), koji bi mogao potaknuti veće sudjelovanje građana na tržištu kapitala. U prvoj godini bi, prema procjenama financijskih stručnjaka, moglo biti otvoreno između 50.000 i 100.000 računa. O tome se posebno govorilo na panelu ‘Tržište kapitala 2.0: Nova era investiranja’. Daniel Lenardić iz KPMG-a, jedan od sudionika panela, procijenio je da bi dugoročno interes za aktivno upravljanje vlastitom imovinom moglo pokazati između 400.000 i 500.000 građana. Ipak, važnije od samog broja računa bit će koliko će novca građani odlučiti uložiti.
Pročitajte još:
Potencijal za razvoj ulaganja postoji i zbog velike količine novca koju građani drže u bankama, no za snažniji razvoj domaćeg tržišta kapitala potrebno je osigurati i dovoljno kvalitetnih investicijskih prilika. Pritom iskustvo Slovenije pokazuje da ni porezne pogodnosti i jednostavniji modeli ulaganja sami po sebi ne jamče velik odaziv. Igor Štemberger, predsjednik Uprave slovenske Ilirike, upozorio je na slabiji interes od očekivanog za individualne investicijske račune, među ostalim zbog tržišne neizvjesnosti i nedovoljne kontinuirane edukacije građana.
Uz poticanje individualnih ulaganja, važnu ulogu moglo bi imati i povezivanje regionalnih tržišta kapitala. U tom smjeru djeluje i projekt u kojem sudjeluje Zagrebačka burza, a cilj mu je povezati osam burzi srednje i istočne Europe te olakšati razvoj zajedničkih investicijskih proizvoda. Takve inicijative mogle bi proširiti mogućnosti ulaganja, no njihov će uspjeh, kao i uspjeh Hrvatskog investicijskog računa, uvelike ovisiti o tome hoće li građani imati dovoljno znanja i povjerenja da dio svoje štednje usmjere u dugoročna ulaganja.